Đầu tư định kỳ (DCA): chiến lược giảm rủi ro cho người bận rộn
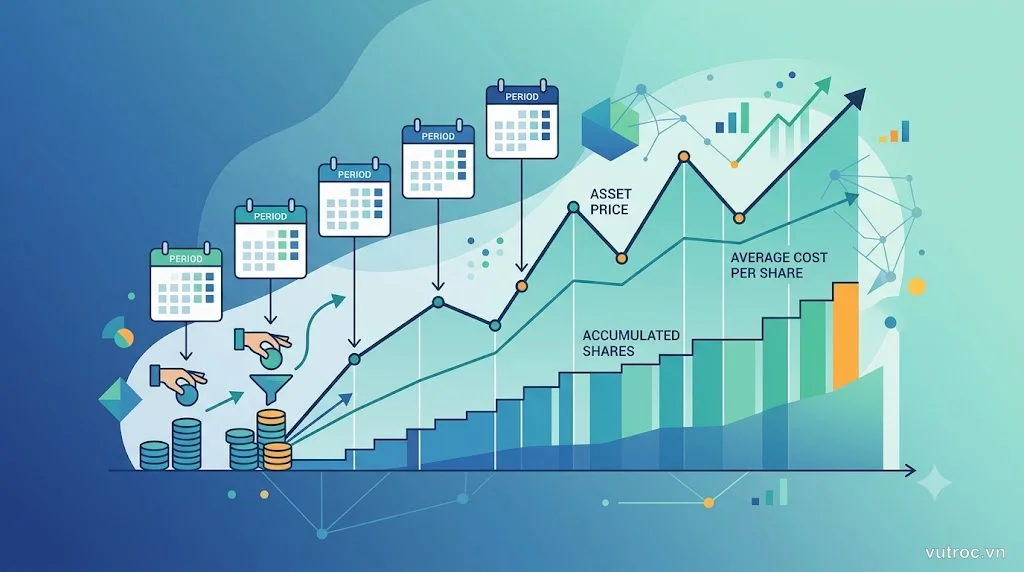
DCA (Dollar-Cost Averaging) là chiến lược đầu tư định kỳ một khoản tiền cố định vào tài sản đã chọn, bất kể giá cao hay thấp. Lợi ích lớn nhất? Giảm rủi ro mua nhầm đỉnh, tạo kỷ luật, phù hợp với người bận rộn. Lợi nhuận không phải lúc nào cũng tối ưu, nhưng đổi lại bạn ngủ ngon hơn.
DCA là gì và hoạt động ra sao?
DCA (Dollar-Cost Averaging) có nghĩa là “trung bình hóa chi phí theo đô la”. Bản chất: chia số tiền lớn thành nhiều phần nhỏ, rồi mua vào định kỳ (tuần/tháng/quý) thay vì đổ hết một lúc.
Ví dụ cụ thể: bạn có 120 triệu. Thay vì mua hết ngay hôm nay, bạn mua 10 triệu/tháng trong 12 tháng. Tháng nào giá cao, số lượng mua được ít. Tháng nào giá thấp, mua được nhiều hơn.
Kết quả? Giá mua trung bình được “san phẳng”.
Tại sao người ta dùng DCA?
- Loại bỏ áp lực bắt đúng thời điểm. Không ai biết chắc đâu là đáy, đâu là đỉnh. DCA giúp bạn không phải đoán.
- Tạo kỷ luật đầu tư. Mua đều đặn theo lịch, không để cảm xúc (sợ hãi/tham lam) chi phối.
- Phù hợp với dòng thu nhập đều. Bạn nhận lương hàng tháng → đầu tư hàng tháng, tự nhiên và bền vững.
DCA không phải ma thuật.
Nó là sự đánh đổi có tính toán: bỏ cơ hội lợi nhuận tối đa, đổi lại yên tâm và kỷ luật lâu dài.
Ưu điểm của DCA: khi nào nên dùng?
1. Giảm rủi ro mua nhầm đỉnh
Tưởng tượng: bạn đổ hết 120 triệu vào thị trường hôm nay. Ngày mai thị trường sụt 20%. Cảm giác? Như thể vừa tự tát vào mặt mình.
DCA chia nhỏ rủi ro đó ra 12 tháng. Một phần sẽ mua đúng lúc thấp, bù lại phần mua cao. Tâm lý đỡ choáng hơn nhiều.
2. Thích hợp với người mới, người bận rộn
Bạn không cần theo dõi biểu đồ mỗi ngày, không cần phân tích kỹ thuật phức tạp. Đặt lịch tự động (nếu có), hoặc tự nhắc mình mua vào đầu tháng — xong.
3. Tâm lý ổn định hơn
Khi thị trường giảm, bạn mua được nhiều hơn với cùng số tiền → cảm giác “hời” thay vì hoảng loạn. Khi thị trường tăng, danh mục bạn cũng tăng theo. Tâm lý cân bằng hơn so với mua một lần.
4. Xây dựng thói quen đầu tư lâu dài
DCA biến đầu tư thành thói quen, giống như đóng bảo hiểm hoặc tiết kiệm tự động. Sau vài tháng, nó trở thành phần tự nhiên trong kế hoạch tài chính.
Nhược điểm của DCA: khi nào không nên dùng?
1. Lợi nhuận thấp hơn nếu thị trường tăng liên tục
Thị trường chỉ tăng suốt 12 tháng? Mua hết ngay tháng đầu sẽ lời hơn mua dần. Đây là cái giá của an toàn.
Nghiên cứu lịch sử (Vanguard, 2012) cho thấy: khoảng 66% trường hợp, mua một lần (lump sum) lời hơn DCA trong thị trường tăng dài hạn. Nhưng 34% còn lại — khi thị trường giảm hoặc đi ngang — DCA bảo vệ bạn tốt hơn. Câu hỏi là: bạn đoán được mình rơi vào 66% hay 34%?
2. Chi phí giao dịch có thể cao hơn
Mỗi lần mua phải trả phí giao dịch. Nếu mua 12 lần thay vì 1 lần, phí nhân lên. Với tài khoản chứng khoán Việt Nam (phí thường 0.15-0.3%/lệnh), điều này ít ảnh hưởng. Nhưng nếu phí cao hoặc số tiền mỗi lần quá nhỏ, phí sẽ ăn mòn lợi nhuận.
3. Yêu cầu kỷ luật cao
DCA chỉ hiệu quả khi bạn kiên trì. Nếu thấy giá giảm liên tục rồi sợ mà dừng mua, hoặc thấy tăng mạnh rồi đổ hết tiền vào một lúc — bạn đã phá vỡ nguyên tắc và mất đi lợi thế của DCA.
4. Không phù hợp khi có khoản tiền nhàn rỗi lớn ngắn hạn
Nếu bạn có 500 triệu nhàn rỗi trong 6 tháng rồi cần rút để mua nhà, DCA trong 12 tháng không hợp lý — có thể bạn chưa kịp mua hết đã phải rút.
Cách thực hiện DCA trong thực tế
Bước 1: Xác định số tiền và tần suất
- Bạn có bao nhiêu tiền nhàn rỗi hoặc thu nhập đều hàng tháng?
- Chia ra bao nhiêu lần? Hàng tuần thường quá dày, hàng tháng hoặc hàng quý hợp lý hơn.
Ví dụ: thu nhập 20 triệu/tháng, chi tiêu 15 triệu, còn 5 triệu → DCA 3-4 triệu/tháng, để lại 1-2 triệu dự phòng.
Bước 2: Chọn tài sản phù hợp
DCA hoạt động tốt nhất với tài sản có xu hướng tăng dài hạn:
- Chỉ số thị trường (VN30 ETF, VNIndex ETF, hoặc quỹ mở chỉ số) — đa dạng sẵn, rủi ro thấp hơn cổ phiếu đơn lẻ
- Quỹ ETF quốc tế (S&P 500, MSCI World nếu có kênh mua)
- Tránh DCA vào cổ phiếu penny, coin biến động mạnh, hoặc tài sản không có nền tảng
Bước 3: Đặt lịch và tuân thủ
- Chọn ngày cố định mỗi tháng (ví dụ: ngày 5 sau khi nhận lương).
- Nếu sàn hỗ trợ, đặt lệnh tự động. Không có thì tự nhắc qua lịch điện thoại.
- Quan trọng: không nhìn giá. Dù tăng hay giảm, vẫn mua đúng số tiền đã định.
Bước 4: Theo dõi và điều chỉnh (mỗi quý hoặc nửa năm)
- Kiểm tra xem danh mục có lệch khỏi mục tiêu ban đầu không (ví dụ: tỷ trọng cổ phiếu tăng quá nhiều → cân bằng lại).
- Không cần theo dõi từng ngày. DCA là chiến lược dài hạn.
So sánh DCA với các chiến lược khác
| Chiến lược | Khi nào dùng | Ưu điểm | Nhược điểm |
|---|---|---|---|
| DCA | Người mới, bận rộn, thu nhập đều | Giảm rủi ro tâm lý, kỷ luật cao | Lợi nhuận thấp hơn nếu thị trường tăng liên tục |
| Lump sum (mua một lần) | Có khoản tiền lớn, tự tin phân tích thị trường | Tối ưu lợi nhuận nếu đúng thời điểm | Rủi ro cao nếu mua nhầm đỉnh |
| Value averaging | Người có kiến thức, muốn chủ động điều chỉnh | Tự động mua nhiều khi giá thấp | Phức tạp, cần theo dõi sát |
DCA nằm giữa: an toàn hơn lump sum, đơn giản hơn value averaging.
Kết luận: DCA có phải chiến lược cho bạn?
DCA phù hợp nếu:
- Bạn mới bắt đầu đầu tư, chưa tự tin phân tích thị trường
- Bạn có thu nhập đều hàng tháng và muốn xây thói quen đầu tư
- Bạn muốn giảm căng thẳng tâm lý khi thị trường biến động
- Bạn tin vào tăng trưởng dài hạn của thị trường
DCA không phù hợp nếu:
- Bạn có khoản tiền lớn cần sinh lời nhanh trong ngắn hạn
- Bạn đủ kiến thức và tự tin để “bắt đáy” thị trường
- Bạn không kiên trì, hay thay đổi kế hoạch theo cảm xúc
DCA không phải “bí kíp làm giàu nhanh”.
Nó là công cụ giúp bạn vào thị trường một cách ổn định, giảm thiểu hối tiếc, xây dựng danh mục lâu dài. Không sexy, nhưng hoạt động. Hiểu rõ ưu-nhược điểm, áp dụng đúng hoàn cảnh, bạn sẽ có một chiến lược đầu tư bền vững — và ngủ ngon hơn.
Đọc thêm:
- Lãi kép: sức mạnh của thời gian trong đầu tư — hiểu cách thời gian nhân đôi hiệu quả DCA.
- Quản trị rủi ro khi đầu tư cho người mới bắt đầu — DCA là một phần của quản trị rủi ro tổng thể.
- Đa dạng hóa danh mục: đừng bỏ trứng vào một giỏ — kết hợp DCA với đa dạng hóa để giảm rủi ro toàn diện.
Câu hỏi thường gặp
DCA có phù hợp với người mới bắt đầu không?
Có. DCA là một trong những chiến lược thân thiện nhất với người mới vì loại bỏ áp lực phải 'bắt đúng thời điểm' và tạo thói quen đầu tư kỷ luật.
Tôi nên đầu tư định kỳ bao nhiêu tiền?
Số tiền phụ thuộc vào thu nhập và khả năng tài chính. Quy tắc an toàn: sau khi trả hết chi phí sống và để dành quỹ dự phòng, phần còn lại có thể cân nhắc DCA từ 10-30% thu nhập.
DCA có đảm bảo lãi không?
Không. DCA giảm rủi ro mua nhầm đỉnh, nhưng không đảm bảo lợi nhuận. Nếu thị trường giảm dài hạn, bạn vẫn thua lỗ — chỉ ít hơn so với mua một lần ở đỉnh.
Nên DCA vào tài sản nào?
Ưu tiên các tài sản có xu hướng tăng dài hạn như chỉ số thị trường (VN30, VN-Index ETF, S&P 500). Tránh DCA vào cổ phiếu đơn lẻ hoặc tài sản rủi ro cao nếu chưa có kiến thức.