Mental Accounting: Phân loại tiền trong đầu và tại sao nguy hiểm
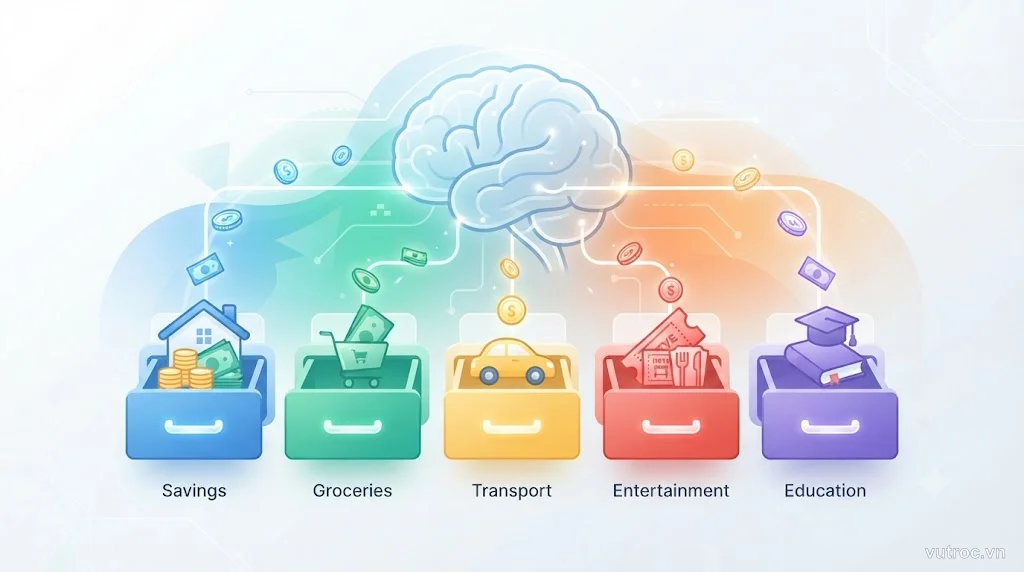
Mental accounting (kế toán tâm lý) là lý do bạn chi tiêu phung phí với tiền thưởng nhưng lại siết chặt túi khi tiêu lương. Đồng tiền vẫn là đồng tiền, nhưng não bộ lại gán nhãn khác nhau, khiến quyết định tài chính của bạn mất logic và tốn kém hơn. Hiểu rõ cơ chế này giúp bạn tránh những sai lầm đắt giá.
Mental accounting là gì?
Mental accounting là hiện tượng con người phân loại tiền bạc trong đầu thành các “tài khoản” riêng biệt, rồi đối xử với chúng theo những quy tắc khác nhau. Dù về mặt khách quan, tất cả đều là tiền.
Ví dụ:
- Tiền lương → “tiền thiết yếu” → chi tiêu cẩn trọng
- Tiền thưởng → “tiền ngoài” → chi thoải mái hơn
- Tiền trúng số → “tiền may mắn” → chi bừa bãi
- Tiền tiết kiệm → “không được động” → giữ nguyên dù có cơ hội tốt hơn
- Tiền lời đầu tư → “tiền nhà cái” → chấp nhận rủi ro cao
Theo lý thuyết kinh tế cổ điển, tiền là fungible — thay thế được cho nhau. 1 triệu lương = 1 triệu thưởng về mặt giá trị.
Nhưng trong đầu? Hoàn toàn khác.
Tại sao mental accounting lại xuất hiện?
Não bộ con người tiến hóa để đơn giản hóa quyết định phức tạp. Thay vì đánh giá mọi đồng tiền như một khối thống nhất, ta chia nhỏ chúng thành các “tài khoản” dễ quản lý hơn.
Có ích đôi khi — ngân sách theo mục đích giúp tránh chi quá mức. Nhưng cũng dẫn đến nhiều quyết định phi lý:
- Bạn giữ 50 triệu tiết kiệm lãi 4%/năm, đồng thời nợ thẻ 30 triệu lãi 18%/năm → mất 14% mỗi năm vì không chịu dùng tiết kiệm trả nợ.
- Bạn nhận lương 20 triệu/tháng thì tính toán từng khoản chi, nhưng được thưởng 15 triệu thì mua hết trong vài tuần.
- Bạn mua cổ phiếu giá 100k, hiện còn 70k → từ chối bán vì “chưa chốt lỗ”, nhưng nếu hỏi “có mua lại ở 70k không?” thì câu trả lời là “không”.
Các dạng mental accounting phổ biến
1. Phân loại theo nguồn gốc
Tiền kiếm được từ công sức (lương) được trân trọng hơn tiền “ăn may” (trúng số, thưởng).
Kết quả? Chi bừa bãi với tiền “ngoài”.
Thực tế: Tiền đến từ đâu không quan trọng. Quan trọng là bạn làm gì với nó.
2. Phân loại theo mục đích
Bạn có “tài khoản giải trí”, “tài khoản ăn uống”, “tài khoản tiết kiệm”… trong đầu. Khi hết tiền giải trí, bạn kiềm chế — nhưng vẫn chi ăn uống dù vượt ngân sách tổng thể.
Thực tế: Điều quan trọng là tổng chi tiêu, không phải từng ô riêng lẻ.
3. “Tiền nhà cái”
Khi đầu tư được lời, nhiều người coi số lời là “tiền nhà cái” (house money) và chấp nhận rủi ro cao hơn. Đánh bạc thắng vài ván rồi đặt cược tất tay — vì cảm giác “không phải tiền mình”.
Thực tế: Tiền lời cũng là tiền của bạn. Mất nó vẫn là mất.
4. Sunk cost trong mental accounting
Bạn mua cổ phiếu 100k, giờ còn 60k. Bạn giữ vì “chưa chốt lỗ” — dù biết rõ công ty đang đi xuống.
Thực tế: Quyết định hôm nay phải dựa trên giá trị hiện tại và tương lai, không phải giá mua.
Tại sao mental accounting nguy hiểm?
1. Ra quyết định thiếu logic
Bạn có 100 triệu tiết kiệm lãi 5%, đồng thời nợ 80 triệu lãi 15%. Logic đúng: rút 80 triệu trả nợ, tiết kiệm 10% (15%-5%). Nhưng mental accounting khiến bạn coi tiết kiệm là “không được động”, còn nợ thì “từ từ trả”.
2. Chi tiêu thiếu kiểm soát
Phân loại tiền thành “thiết yếu” và “ngoài” khiến bạn chi tiêu bừa bãi với số “ngoài” — dù tổng thể tài chính vẫn cần nó.
3. Bỏ lỡ cơ hội
Giữ nguyên danh mục đầu tư tệ vì không muốn “chốt lỗ”, trong khi có thể thoát ra và chuyển sang cơ hội tốt hơn.
4. Tăng áp lực tâm lý
Khi chia tiền thành nhiều “tài khoản” trong đầu, bạn phải quản lý nhiều quy tắc, dễ stress và mệt mỏi hơn.
Cách tránh bẫy mental accounting
1. Nhìn nhận tiền như một tổng thể
Tất cả đều là tiền. Không phân biệt lương, thưởng, tiền lời đầu tư. Hỏi bản thân: “Quyết định này có hợp lý với tổng tài chính của tôi không?”
2. Ưu tiên dựa trên số liệu thực
- Lãi suất nợ > lãi suất tiết kiệm? → Trả nợ trước.
- Tài sản A tăng trưởng kém hơn B? → Chuyển sang B (nếu phù hợp chiến lược tổng thể).
3. Đặt câu hỏi kiểm tra
Trước khi quyết định, hỏi:
- “Nếu đây là 1 triệu từ lương, tôi có chi như vậy không?”
- “Nếu tôi chưa mua cổ phiếu này, tôi có mua ở giá hiện tại không?”
- “Nếu rút tiết kiệm trả nợ, tôi lời hay lỗ?”
4. Dùng ngân sách tổng thể, không cứng nhắc theo ô
Ngân sách giúp kỷ luật, nhưng đừng để nó trở thành rào cản logic. Nếu hết tiền ô “giải trí” nhưng còn dư ô “ăn uống”, linh hoạt điều chỉnh — miễn tổng thể không vượt quá.
5. Tự động hóa quyết định
- Trả nợ tự động từ tài khoản chính.
- Tái đầu tư lợi nhuận theo kế hoạch, không phân biệt “tiền gốc” hay “tiền lời”.
Mental accounting có lúc nào hữu ích không?
Có. Phân loại tiền có thể giúp:
- Kiểm soát chi tiêu: Chia lương thành các khoản cụ thể (ăn uống, nhà cửa, tiết kiệm) giúp tránh tiêu hết.
- Bảo vệ mục tiêu dài hạn: Gán nhãn “tiền học của con” hoặc “tiền mua nhà” giúp bạn không động đến dù có cám dỗ.
Nhưng phải biết phân biệt giữa phân loại để kiểm soát (có ích) và phân loại dẫn đến quyết định phi lý (có hại).
Kết luận
Mental accounting là cơ chế tự nhiên của não bộ. Nhưng không phải lúc nào cũng có lợi.
Nó khiến bạn chi tiêu thiếu logic, bỏ lỡ cơ hội, mất tiền không cần thiết.
Tiền là tiền. Đến từ đâu không quan trọng. Gán nhãn gì cũng không quan trọng. Quan trọng là bạn làm gì với nó — và quyết định đó có hợp lý về mặt tài chính thực tế hay không.
Đọc thêm:
- Tư duy về chi phí cơ hội: khái niệm ai cũng nên hiểu về tiền — Hiểu cách đánh giá đúng giá trị của mỗi quyết định tài chính.
- Sunk Cost Fallacy: Tại sao đừng tiếc tiền đã mất — Tránh bẫy giữ tài sản tệ chỉ vì đã bỏ tiền vào.
- Tư duy tài chính là gì và vì sao quyết định sự giàu có — Nền tảng để ra quyết định tài chính đúng đắn.
Câu hỏi thường gặp
Mental accounting là gì?
Mental accounting (kế toán tâm lý) là hiện tượng con người phân loại tiền bạc trong đầu thành các 'tài khoản' riêng biệt theo nguồn gốc hoặc mục đích, rồi ra quyết định khác nhau với cùng một số tiền tùy thuộc vào tài khoản nào.
Tại sao mental accounting lại nguy hiểm?
Vì nó khiến ta ra quyết định thiếu logic: chi tiêu hoang phí với tiền thưởng nhưng siết chặt với lương cơ bản, giữ tiền tiết kiệm lãi thấp trong khi vẫn nợ thẻ tín dụng lãi cao, hoặc từ chối bán tài sản lỗ dù biết nên thoát ra.
Làm thế nào để tránh lỗi mental accounting?
Nhìn nhận tất cả số tiền như một tổng thể duy nhất, không phân biệt nguồn gốc. Đánh giá mọi quyết định dựa trên kết quả tài chính thực tế, không phải cảm giác hay cách gán nhãn trong đầu.
Ví dụ thực tế về mental accounting?
Bạn nhận lương 15 triệu/tháng thì tiêu cẩn thận, nhưng được thưởng Tết 10 triệu thì chi tiêu hết trong vài tuần vì cảm giác đó là 'tiền ngoài'. Hoặc bạn có 20 triệu tiết kiệm lãi 4%/năm, đồng thời nợ thẻ 15 triệu lãi 18%/năm nhưng không chịu rút tiết kiệm để trả nợ.


