Present Bias: Sống cho hôm nay hay ngày mai - Thiên lệch hiện tại
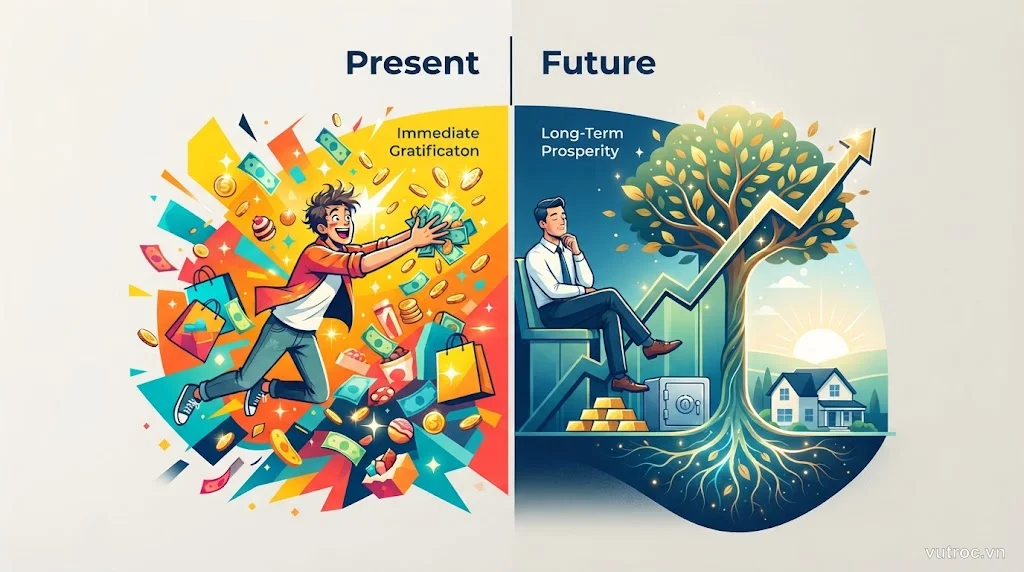
Present Bias (thiên lệch hiện tại) là xu hướng tâm lý khiến con người đánh giá cao phần thưởng ngay lập tức hơn lợi ích dài hạn — ngay cả khi biết rõ tương lai sẽ mang lại giá trị lớn hơn nhiều. Trong tài chính cá nhân, đây là lý do bạn chi tiêu bốc đồng, trì hoãn tiết kiệm, và đưa ra những quyết định khiến “bản thân tương lai” hối hận.
Thiên lệch này không phải là khuyết điểm đạo đức hay thiếu ý chí — nó là cách não bộ vận hành. Hiểu rõ nó giúp bạn thiết kế hệ thống tài chính vững chắc hơn, thay vì dựa vào kỷ luật thuần túy.
Present Bias là gì và tại sao não bộ hoạt động như vậy?
Present Bias (còn gọi là hyperbolic discounting - chiết khấu hyperbol) là hiện tượng chúng ta chiết khấu giá trị của tương lai không đều đặn.
Ví dụ minh họa:
- Hỏi ai đó: “Bạn chọn 100 triệu hôm nay hay 110 triệu sau 1 tháng?” → Nhiều người chọn 100 triệu ngay.
- Nhưng hỏi: “Bạn chọn 100 triệu sau 12 tháng hay 110 triệu sau 13 tháng?” → Cùng khoản chênh lệch 10 triệu và 1 tháng, nhưng phần lớn chọn 110 triệu.
Lý do? Khi kết quả ở hiện tại, não bộ kích hoạt hệ thống limbic (phần não cảm xúc, phản ứng nhanh). Khi cả hai lựa chọn đều ở tương lai xa, não tiền trán (phần lý trí, tính toán) làm việc tốt hơn.
Về mặt tiến hóa, điều này có lý: tổ tiên chúng ta sống trong môi trường không chắc chắn — “một con chim trong tay hơn hai con trên cây” là chiến lược sống còn hợp lý. Nhưng trong thế giới hiện đại với hệ thống tài chính ổn định, thiên lệch này thường gây hại.
Present Bias ảnh hưởng đến tài chính cá nhân như thế nào?
1. Chi tiêu bốc đồng và nợ thẻ tín dụng
Khoái lạc ngay lập tức (mua hàng, ăn nhà hàng đắt tiền) luôn hấp dẫn hơn lợi ích mơ hồ của việc tiết kiệm.
Kết quả phổ biến:
- Nợ thẻ tín dụng lãi suất cao (~18-24%/năm)
- Mua sắm không cần thiết lặp lại hàng tháng
- Áp lực tài chính kéo dài
Thực tế: Chiếc áo 2 triệu mua bằng thẻ tín dụng, nếu không trả hết trong tháng, có thể tốn đến 2.4 triệu sau 1 năm chỉ tính lãi.
2. Trì hoãn tiết kiệm và đầu tư
“Tháng này khó khăn, tháng sau mới bắt đầu tiết kiệm” — câu nói quen thuộc. Nhưng tháng sau lại xuất hiện lý do khác.
Present Bias khiến:
- Bạn hoãn việc mở tài khoản đầu tư
- Đóng góp quỹ hưu trí ở mức tối thiểu (hoặc không đóng)
- Bỏ lỡ sức mạnh của lãi kép trong dài hạn
Con số minh họa: Tiết kiệm 1 triệu/tháng từ tuổi 25 (lãi suất 8%/năm) cho bạn khoảng 3.5 tỷ ở tuổi 60. Bắt đầu từ 35 tuổi — cùng số tiền, cùng lãi suất — chỉ còn khoảng 1.5 tỷ. 10 năm trễ khiến bạn mất hơn 2 tỷ.
3. Lựa chọn khoản vay tồi
Các khoản vay ngắn hạn (vay tiền mặt, vay nhanh, mua trả góp 0% nhưng ẩn phí cao) khai thác Present Bias một cách thô bạo:
- Tiền ngay lập tức
- Gánh nặng “dường như” nhỏ (trả dần)
- Chi phí thực tế cực cao khi tính tổng
Người vay thường tập trung vào khoản tiền nhận được ngay thay vì tổng số phải trả.
4. Bỏ qua bảo hiểm và quỹ dự phòng
Chi phí bảo hiểm và quỹ dự phòng là “chi phí ngay, lợi ích không chắc chắn và xa”. Present Bias khiến chúng ta trì hoãn hoặc bỏ qua.
Kết quả: Khi rủi ro xảy ra (ốm đau, mất việc, sửa xe), bạn phải vay nợ lãi suất cao — tốn nhiều hơn gấp bội so với việc chuẩn bị sẵn quỹ.
Làm sao để vượt qua Present Bias trong quyết định tài chính?
Bạn không thể xóa bỏ thiên lệch này — đó là cách não hoạt động.
Nhưng bạn có thể thiết kế môi trường để hạn chế tác hại.
1. Tự động hóa tiết kiệm và đầu tư
Nguyên tắc: Loại bỏ sự lựa chọn ở thời điểm dễ bị cám dỗ.
- Chuyển khoản tự động 10-20% lương vào tài khoản tiết kiệm/đầu tư ngay ngày nhận lương
- Đóng góp tự động vào quỹ hưu trí
- Sử dụng các ứng dụng tiết kiệm tự động (làm tròn số dư, v.v.)
Tại sao hiệu quả: “Bản thân tương lai” không phải tranh giành với “bản thân hiện tại” — tiền đã được tách ra trước khi bạn kịp nghĩ đến việc chi tiêu.
2. Thiết lập cam kết ràng buộc (Commitment Devices)
Tạo rào cản cho việc thay đổi quyết định tốt:
- Tài khoản tiết kiệm có kỳ hạn: Rút trước kỳ hạn bị phạt → bạn ít có khả năng phá vỡ kế hoạch
- Ủy thác đầu tư định kỳ (DCA): Cam kết mua cổ phiếu/quỹ hàng tháng, bất kể thị trường
- Công khai mục tiêu: Chia sẻ mục tiêu tài chính với người thân để có “áp lực tích cực”
Những công cụ này không kiểm soát bạn — chúng giúp “bản thân hiện tại” thực thi quyết định của “bản thân đã suy nghĩ kỹ”.
3. Hình dung cụ thể lợi ích tương lai
Present Bias mạnh hơn khi tương lai mơ hồ. Làm cho tương lai cụ thể và sống động:
- Thay vì “tiết kiệm cho hưu trí”, hãy tính: “1 triệu/tháng trong 30 năm = 3.5 tỷ, đủ sống 15 năm nghỉ hưu thoải mái”
- Dùng công cụ tính toán (financial calculator) để thấy số tiền cụ thể sau X năm
- Viết ra mục tiêu (“Quỹ dự phòng 6 tháng chi phí = 60 triệu”) thay vì chỉ nghĩ mơ hồ
Tâm lý học chỉ ra: Mọi người đóng góp hưu trí nhiều hơn khi nhìn thấy hình ảnh mô phỏng bản thân lúc già.
4. Quy tắc “chờ 24 giờ” cho chi tiêu lớn
Với bất kỳ khoản chi nào >1 triệu (hoặc ngưỡng bạn tự đặt):
- Không mua ngay — lưu sản phẩm vào danh sách
- Chờ 24 giờ (hoặc 7 ngày với đồ đắt tiền)
- Sau thời gian đó, nếu vẫn cần → mua
Quy tắc này giảm mua sắm bốc đồng đáng kể — nhiều khi sau 24 giờ, bạn quên luôn món đồ đó.
5. Thiết kế ngân sách theo hệ thống “trả mình trước”
Thay vì: Thu nhập → Chi tiêu → Tiết kiệm phần còn lại (thường = 0)
Hãy: Thu nhập → Tiết kiệm trước → Chi tiêu phần còn lại
Quy tắc 50/30/20 là một ví dụ: 20% thu nhập đi thẳng vào tiết kiệm/đầu tư ngay khi nhận lương.
6. Tránh môi trường kích thích Present Bias
Một số yếu tố làm tăng thiên lệch hiện tại:
- Thiếu ngủ, stress, đói — khi não mệt mỏi, phần cảm xúc lấn át phần lý trí
- Quảng cáo flash sale, đếm ngược thời gian — khai thác tâm lý khan hiếm giả tạo
- Thẻ tín dụng không giới hạn — tiền “vô hình” khiến chi tiêu dễ dàng hơn
Biện pháp: Ngủ đủ giấc, ăn trước khi đi mua sắm, tắt thông báo khuyến mãi, sử dụng tiền mặt/thẻ ghi nợ thay vì thẻ tín dụng khi mua sắm thường ngày.
Khi nào Present Bias không phải là vấn đề?
Không phải lúc nào sống cho hiện tại cũng tồi. Thiên lệch này trở thành vấn đề khi:
- Gây thiệt hại tài chính nghiêm trọng cho tương lai (nợ nán, không có quỹ hưu trí)
- Làm bạn hối hận sau này
- Mâu thuẫn với mục tiêu dài hạn bạn đã đặt ra
Nhưng nếu bạn đã có kế hoạch tài chính vững chắc, thỉnh thoảng chi tiêu cho trải nghiệm hiện tại (du lịch, sở thích) là hoàn toàn hợp lý — đó là cân bằng, không phải thiên lệch.
Quan trọng là phân biệt giữa:
- Quyết định có chủ đích: “Tôi đã tiết kiệm đủ, giờ tôi chọn chi 10 triệu cho chuyến du lịch”
- Bốc đồng do thiên lệch: “Tôi chưa có quỹ dự phòng nhưng vẫn mua đồ xa xỉ vì thấy thích”
Những nghiên cứu đáng chú ý về Present Bias
Thí nghiệm marshmallow của Stanford
Năm 1970, tâm lý học Walter Mischel thử nghiệm với trẻ em: cho mỗi đứa 1 kẹo marshmallow, hứa nếu chờ 15 phút không ăn sẽ được thêm 1 viên nữa.
- Một số trẻ ăn ngay (Present Bias mạnh)
- Một số chờ được (kỹ năng trì hoãn thỏa mãn)
Theo dõi sau 40 năm: Những trẻ chờ được có điểm SAT cao hơn, thu nhập cao hơn, ít béo phì và nghiện ngập hơn.
Lưu ý: Nghiên cứu gần đây chỉ ra kết quả cũng phụ thuộc vào hoàn cảnh kinh tế gia đình — trẻ trong môi trường thiếu thốn học được rằng “không chắc có phần thưởng sau này”, nên xu hướng chọn ngay lập tức là hợp lý trong bối cảnh đó.
Hyperbolic discounting trong kinh tế hành vi
Các nhà kinh tế như David Laibson đã chứng minh con người không chiết khấu tương lai theo đường thẳng (exponential) như mô hình kinh tế cổ điển giả định — mà theo đường cong hyperbol: chiết khấu cực mạnh giữa hôm nay và ngày mai, nhưng giữa năm thứ 10 và năm thứ 11 thì gần như không quan trọng.
Điều này giải thích tại sao:
- Bạn lên kế hoạch tập gym từ “thứ Hai tuần sau” nhưng khi đến thứ Hai lại hoãn tiếp
- Hứa bắt đầu tiết kiệm “tháng sau” nhưng tháng sau lại có lý do mới
FAQ
Present Bias có phải là thiếu kỷ luật hay thiếu ý chí?
Không hoàn toàn. Present Bias là cách não bộ xử lý thông tin về thời gian và giá trị — một xu hướng nhận thức tự nhiên, không phải khuyết điểm đạo đức. Tất cả mọi người đều bị ảnh hưởng, ở mức độ khác nhau.
Kỷ luật vẫn quan trọng, nhưng dựa hoàn toàn vào ý chí là chiến lược tồi — ý chí bị suy giảm khi mệt mỏi, stress. Thiết kế hệ thống (tự động hóa, cam kết ràng buộc) hiệu quả hơn nhiều.
Nếu tôi thích sống tận hưởng hiện tại, có nghĩa là tôi sai?
Không. Mục tiêu tài chính là cá nhân — nếu bạn chủ động chọn chi tiêu nhiều hơn cho hiện tại (sau khi đã cân nhắc kỹ hậu quả), đó là quyết định của bạn.
Vấn đề chỉ xảy ra khi:
- Bạn hối hận sau này (“Giá như hồi đó tôi đã tiết kiệm”)
- Quyết định hiện tại hủy hoại tương lai (nợ nần, không có quỹ hưu trí, căng thẳng tài chính)
Present Bias là vấn đề khi nó khiến bạn đưa ra quyết định mâu thuẫn với mục tiêu dài hạn của chính mình.
Tôi có thể tự kiểm tra mức độ bị ảnh hưởng bởi Present Bias không?
Có một số dấu hiệu:
Mức độ cao:
- Thường xuyên chi tiêu bốc đồng rồi hối hận
- Liên tục hoãn tiết kiệm/đầu tư dù biết cần thiết
- Nợ thẻ tín dụng kéo dài
- Không có quỹ dự phòng khẩn cấp
- Thường nói “tháng sau sẽ bắt đầu”
Mức độ thấp:
- Tiết kiệm/đầu tư tự động ổn định
- Có quỹ dự phòng
- Chi tiêu lớn thường được suy nghĩ kỹ trước
- Hiếm khi hối hận về quyết định tài chính
Không ai hoàn toàn miễn nhiễm — quan trọng là nhận biết và xây dựng hệ thống để giảm thiểu tác hại.
Present Bias có liên quan gì đến Loss Aversion không?
Có — cả hai đều là thiên lệch nhận thức trong tài chính, nhưng tác động khác nhau:
- Present Bias: Ưu tiên hiện tại hơn tương lai
- Loss Aversion: Sợ mất nhiều hơn thích được
Đôi khi chúng xung đột: Present Bias khiến bạn chi tiêu ngay, nhưng Loss Aversion khiến bạn ngần ngại đầu tư (sợ mất tiền). Hiểu cả hai giúp bạn nhận diện khi nào cảm xúc đang chi phối quyết định.
Kết luận: Thiết kế hệ thống, đừng chỉ dựa vào ý chí
Present Bias không phải kẻ thù — nó là một phần tự nhiên của cách não bộ hoạt động. Bạn không thể loại bỏ nó, nhưng có thể thiết kế hệ thống tài chính để hạn chế tác hại:
- Tự động hóa tiết kiệm và đầu tư
- Cam kết ràng buộc để bản thân khó thay đổi quyết định tốt
- Hình dung cụ thể lợi ích dài hạn
- Quy tắc chờ trước khi chi tiêu lớn
- Tránh môi trường kích thích thiên lệch (thiếu ngủ, quảng cáo kích động, thẻ tín dụng vô hạn)
Sống tận hưởng hiện tại không sai — miễn là bạn làm điều đó sau khi đã đảm bảo tương lai. Mục tiêu là cân bằng, không phải hy sinh toàn bộ hiện tại cho ngày mai, cũng không phải bỏ rơi tương lai vì khoái lạc nhất thời.
Hãy nhớ: Kỷ luật là tài nguyên hữu hạn — dùng nó để xây hệ thống, không phải để chống lại chính mình mỗi ngày.
Đọc thêm:
- Delayed Gratification — Trì hoãn thỏa mãn: Bài test marshmallow và tư duy tài chính — Kỹ năng trì hoãn thỏa mãn và tác động lâu dài đến thành công tài chính.
- Chi phí cơ hội: khái niệm ai cũng nên hiểu về tiền — Mỗi quyết định chi tiêu hiện tại đều có chi phí ẩn — những gì bạn bỏ lỡ trong tương lai.
- Loss Aversion: Tại sao sợ mất nhiều hơn thích được — Thiên lệch tâm lý khác tác động đến quyết định tài chính và cách vượt qua.
Câu hỏi thường gặp
Present Bias là gì?
Present Bias (thiên lệch hiện tại) là xu hướng đánh giá cao phần thưởng ngay lập tức hơn lợi ích trong tương lai, ngay cả khi lợi ích dài hạn lớn hơn rất nhiều.
Present Bias ảnh hưởng đến tài chính cá nhân như thế nào?
Present Bias khiến bạn chi tiêu bốc đồng, trì hoãn tiết kiệm, không đầu tư đủ cho hưu trí, và chọn các khoản vay ngắn hạn lãi suất cao thay vì giải pháp tốt hơn về lâu dài.
Làm sao để vượt qua Present Bias trong quyết định tài chính?
Tự động hóa tiết kiệm và đầu tư, thiết lập cam kết ràng buộc (commitment devices), hình dung cụ thể lợi ích tương lai, và áp dụng quy tắc 24 giờ trước khi chi tiêu lớn.
Có phải mọi người đều bị Present Bias ảnh hưởng giống nhau?
Không. Mức độ ảnh hưởng khác nhau tùy người, hoàn cảnh và quyết định cụ thể. Áp lực tài chính, stress và thiếu ngủ làm tăng thiên lệch này.


