Cân bằng lại danh mục đầu tư: tại sao cần thiết và làm thế nào
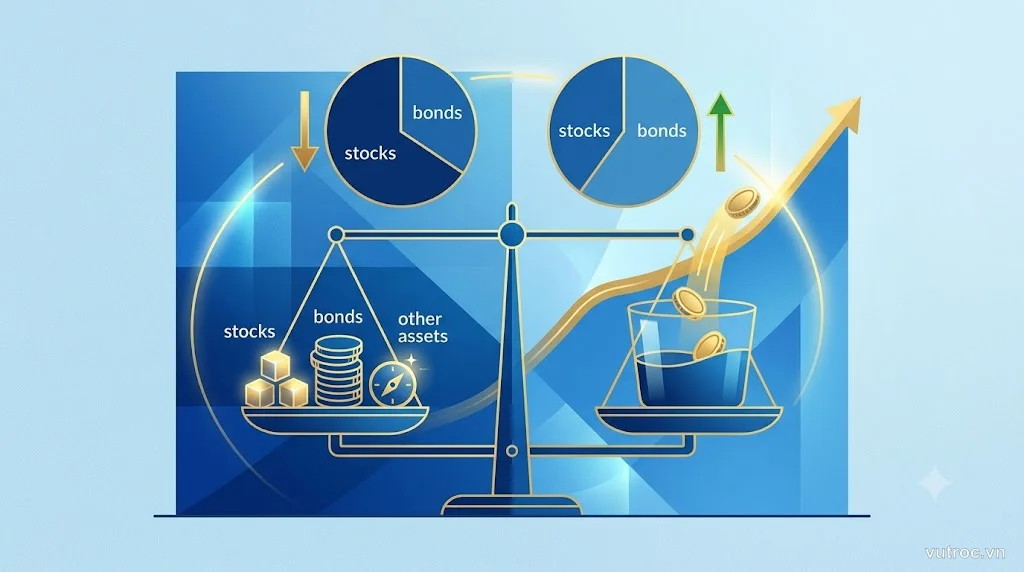
Rebalancing (cân bằng lại danh mục) là điều chỉnh tỷ trọng các loại tài sản về đúng tỷ lệ mục tiêu ban đầu khi chúng lệch đi do biến động giá. Đây không phải chiêu trò phức tạp, mà là kỷ luật giúp bạn giữ đúng mức rủi ro đã chọn — bán bớt phần tăng quá nhiều, mua thêm phần giảm, thay vì để cảm xúc quyết định.
Bài này giải thích tại sao rebalancing cần thiết, khi nào nên làm, cách làm thực tế và những sai lầm thường gặp.
Rebalancing là gì và tại sao danh mục lại lệch?
Giả sử bạn bắt đầu với danh mục đơn giản: 60% cổ phiếu, 40% trái phiếu (tổng 100 triệu).
- Năm 1: 60 triệu cổ phiếu, 40 triệu trái phiếu.
- Sau 1 năm: cổ phiếu tăng 20% → 72 triệu; trái phiếu tăng 3% → 41.2 triệu.
- Tổng danh mục: 113.2 triệu. Tỷ trọng mới: 63.6% cổ phiếu / 36.4% trái phiếu.
Danh mục đã lệch. Bạn giờ đang gánh rủi ro cao hơn dự định ban đầu (63.6% thay vì 60% cổ phiếu). Nếu thị trường đảo chiều, phần thua sẽ lớn hơn kế hoạch.
Rebalancing là đưa nó về đúng 60/40. Cụ thể: bán bớt cổ phiếu (đang cao), dùng tiền đó mua thêm trái phiếu (đang tương đối thấp hơn) để khôi phục tỷ lệ.
Tại sao phải rebalance — ba lý do thực dụng
1. Giữ đúng mức rủi ro bạn chọn
Bạn chọn 60/40 vì chấp nhận được biến động ở mức đó. Nếu để thành 70/30 hoặc 80/20, bạn đang gánh rủi ro cao hơn khả năng chịu đựng — khi sụt giảm xảy ra, bạn sẽ hoảng loạn và bán thua.
Rebalancing là công cụ duy trì kỷ luật rủi ro, không phải tối đa hóa lợi nhuận.
2. Buộc bạn “bán cao, mua thấp”
Tâm lý tự nhiên là giữ tài sản đang tăng (hy vọng tiếp tục tăng) và né tài sản đang giảm. Rebalancing làm ngược lại:
- Bán bớt phần đã tăng mạnh (đang đắt hơn).
- Mua thêm phần tăng ít hoặc giảm (đang rẻ hơn).
Đây là hành động ngược tâm lý nhưng đúng về mặt chiến lược dài hạn. Bạn không đoán thị trường; bạn chỉ giữ tỷ lệ.
3. Ngăn danh mục “trôi dạt” về một tài sản
Trong thị trường tăng dài, cổ phiếu có thể chiếm dần 80-90% danh mục nếu bạn không rebalance. Khi bong bóng vỡ, thiệt hại sẽ lớn hơn rất nhiều so với danh mục được cân bằng đều đặn.
Ví dụ thực tế: ai giữ danh mục 60/40 và rebalance hàng năm trong giai đoạn 2000-2010 (qua hai đợt sụt giảm lớn) đã có kết quả ổn định hơn nhiều so với người để danh mục “tự trôi” lên 80% cổ phiếu.
Khi nào nên rebalance?
Không có quy tắc cứng nhắc. Hai phương pháp phổ biến:
1. Theo thời gian (calendar rebalancing)
Chọn một tần suất cố định: 6 tháng, 1 năm, hoặc 2 năm. Đến kỳ là rebalance, bất kể tỷ trọng lệch nhiều hay ít.
- Ưu điểm: Đơn giản, không phải theo dõi liên tục.
- Nhược điểm: Có thể rebalance trong thời điểm không cần thiết (tỷ lệ vẫn gần mục tiêu), tốn phí vô ích.
Khuyến nghị: 1 năm một lần là mốc hợp lý cho người bận rộn.
2. Theo ngưỡng lệch (threshold rebalancing)
Chỉ rebalance khi tỷ trọng lệch khỏi mục tiêu ≥5% (hoặc ≥10% tùy chiến lược).
Ví dụ: danh mục 60/40, chỉ rebalance khi cổ phiếu lên ≥65% hoặc xuống ≤55%.
- Ưu điểm: Tiết kiệm phí giao dịch hơn, chỉ can thiệp khi thực sự cần.
- Nhược điểm: Phải theo dõi danh mục thường xuyên hơn.
Kết hợp hai cách: Kiểm tra hàng năm; nếu lệch ≥5% thì rebalance, nếu không thì giữ nguyên. Đây là phương pháp cân bằng giữa đơn giản và hiệu quả.
Cách rebalance thực tế — ba phương án
Phương án 1: Bán và mua lại (truyền thống)
- Bán bớt tài sản tăng quá tỷ trọng.
- Dùng tiền đó mua thêm tài sản thiếu.
Chi phí: Phí giao dịch mua + bán; thuế lãi vốn (nếu bán lời và trong tài khoản chịu thuế).
Khi nào dùng: Khi bạn không có tiền mới để bơm vào.
Phương án 2: Dùng tiền mới (cash flow rebalancing)
Thay vì bán, bạn dùng tiền lương/thu nhập mới chỉ mua thêm tài sản đang thiếu, không chạm vào tài sản đang cao.
Ưu điểm: Không tốn phí bán, không phát sinh thuế, đơn giản nhất.
Nhược điểm: Nếu danh mục đã lớn và tiền mới ít, phải mất nhiều tháng mới cân bằng được.
Khi nào dùng: Khi bạn vẫn đang tích lũy đều đặn (giai đoạn trẻ, chưa nghỉ hưu).
Phương án 3: Dùng cổ tức và lãi (dividend/interest rebalancing)
Cổ tức từ cổ phiếu, lãi từ trái phiếu — thay vì tái đầu tư vào chính loại đó, bạn dùng để mua loại đang thiếu.
Ưu điểm: Tận dụng dòng tiền tự nhiên của danh mục, không phải bán.
Nhược điểm: Dòng tiền này thường nhỏ, không đủ cân bằng nếu lệch lớn.
Khuyến nghị: Kết hợp cả ba. Ưu tiên phương án 2 và 3 (tiền mới + cổ tức); chỉ dùng phương án 1 (bán) khi thực sự cần thiết.
Sai lầm thường gặp khi rebalance
1. Rebalance quá thường xuyên
Theo dõi danh mục mỗi tháng, thấy lệch 1-2% là rebalance ngay. Kết quả: tốn phí, mất thời gian, hiệu quả không tăng.
Nguyên tắc: Chỉ rebalance khi lệch ≥5% hoặc đủ 1 năm. Dưới ngưỡng đó, chi phí lớn hơn lợi ích.
2. Rebalance bằng cảm xúc thay vì kế hoạch
“Cổ phiếu tăng quá, chắc sắp giảm, bán bớt đi.” Hoặc ngược lại: “Thị trường đang tốt, để cổ phiếu tăng tiếp, đừng bán.”
Đó không phải rebalancing, đó là market timing (đoán thị trường) — rất khó thành công lâu dài.
Nguyên tắc: Rebalance theo quy tắc đã định (theo thời gian hoặc ngưỡng lệch), không theo dự đoán.
3. Quên tính chi phí
Phí giao dịch, thuế lãi vốn có thể “ăn mòn” lợi ích của rebalancing nếu bạn không cẩn thận.
Giải pháp: Ưu tiên rebalance trong tài khoản không chịu thuế (nếu có); dùng tiền mới thay vì bán khi được; tính toán trước khi quyết định.
4. Để danh mục “tự rebalance”
“Thị trường sẽ tự điều chỉnh, tôi không cần làm gì.”
Sai. Nếu không có can thiệp, danh mục sẽ dần nghiêng về tài sản tăng mạnh nhất — rủi ro tăng theo. Khi sụt giảm xảy ra, bạn sẽ thua nhiều hơn dự kiến.
Rebalancing có phải lúc nào cũng cần?
Không phải.
KHÔNG cần rebalance nếu:
- Bạn ở giai đoạn tích lũy sớm (20-30 tuổi), 100% cổ phiếu, chấp nhận biến động cao.
- Danh mục chỉ có 1-2 loại tài sản đơn giản, bạn theo chiến lược “mua và giữ” không quan tâm tỷ lệ.
- Chi phí rebalancing (phí + thuế) lớn hơn lợi ích giảm rủi ro.
CẦN rebalance nếu:
- Bạn có danh mục đa dạng với tỷ lệ rủi ro cụ thể (ví dụ 60/40, 70/30).
- Sắp hoặc đã nghỉ hưu — giữ đúng tỷ lệ quan trọng hơn tối đa hóa lợi nhuận.
- Một tài sản tăng quá mạnh, chiếm tỷ trọng lớn bất thường (ví dụ một cổ phiếu từ 10% lên 30%).
Rebalancing là công cụ quản trị rủi ro, không phải công thức làm giàu. Nó giúp bạn ngủ ngon hơn trong biến động, chứ không đảm bảo lợi nhuận cao nhất.
Tóm lại: một kỷ luật đơn giản nhưng hiệu quả
- Rebalancing = đưa danh mục về đúng tỷ lệ ban đầu khi tài sản lệch do biến động.
- Tại sao cần: Giữ đúng rủi ro, tránh “trôi dạt”, buộc kỷ luật bán cao mua thấp.
- Khi nào: Hàng năm một lần, hoặc khi lệch ≥5%.
- Cách nào: Ưu tiên dùng tiền mới; chỉ bán khi thực sự cần; tính chi phí trước.
- Tránh: Rebalance quá thường, theo cảm xúc, quên tính phí.
Không phải mọi nhà đầu tư đều cần rebalance. Nhưng nếu bạn đã chọn một tỷ lệ rủi ro cụ thể, rebalancing là cách giữ bạn trên đường ray đó — đơn giản, kỷ luật, hiệu quả.
Đọc thêm:
- Đa dạng hóa danh mục: đừng bỏ trứng vào một giỏ — Tìm hiểu cách xây dựng danh mục đa dạng trước khi nghĩ đến rebalancing.
- Quản trị rủi ro khi đầu tư cho người mới bắt đầu — Các nguyên tắc cơ bản về quản lý rủi ro trong đầu tư.
- Làm chủ cảm xúc khi đầu tư: tham và sợ hãi — Hiểu tâm lý để không để cảm xúc phá hỏng kế hoạch rebalancing.
Câu hỏi thường gặp
Bao lâu nên rebalance một lần?
Thường là 6-12 tháng một lần, hoặc khi tỷ trọng lệch khỏi mục tiêu ≥5%. Rebalance quá thường xuyên (dưới 3 tháng) tốn phí và thuế, trong khi quá lâu (trên 2 năm) để rủi ro tích tụ.
Rebalancing có tốn phí không?
Có. Phí giao dịch khi mua/bán, thuế/phí khi bán tùy thị trường (ở Việt Nam có thuế 0.1% trên giá trị bán chứng khoán + phí giao dịch công ty chứng khoán). Cần tính toán chi phí trước khi quyết định.
Tôi có thể dùng tiền mới để rebalance không?
Được, đây là cách tiết kiệm nhất. Thay vì bán tài sản đang cao, bạn dùng tiền mới mua thêm tài sản đang thấp để kéo tỷ trọng về đúng. Không tốn phí bán, không phát sinh thuế.
Nếu không rebalance thì sao?
Danh mục dần lệch về tài sản tăng mạnh, rủi ro tăng theo. Ví dụ: danh mục 60% cổ phiếu / 40% trái phiếu sau 5 năm có thể thành 80/20 nếu cổ phiếu tăng mạnh — rủi ro cao hơn dự kiến ban đầu.