Robo-Advisors: Đầu tư tự động có phù hợp với bạn?
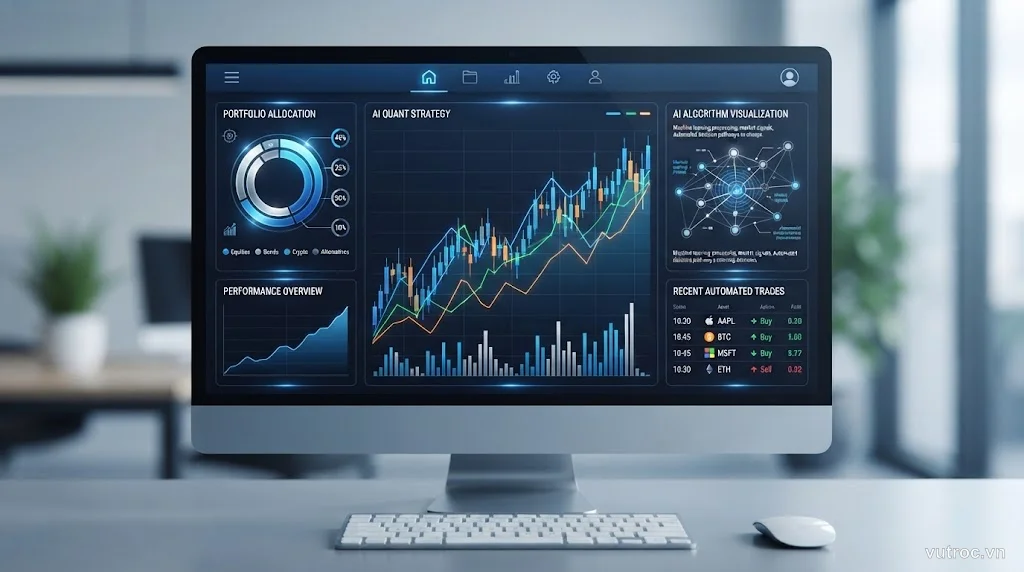
Robo-advisor là nền tảng quản lý đầu tư tự động dùng thuật toán để xây dựng và điều chỉnh danh mục theo mục tiêu của bạn — không cần gặp tư vấn viên, không cần theo dõi thị trường hàng ngày. Bạn trả lời vài câu hỏi (độ tuổi, mục tiêu, khẩu vị rủi ro), nền tảng tự động phân bổ tài sản (cổ phiếu/trái phiếu/vàng), cân bằng lại định kỳ, thu hoạch lỗ thuế. Chi phí thấp (0.25-0.5%/năm), phù hợp người bận rộn hoặc ít vốn. Nhưng không phải ai cũng nên dùng.
Robo-advisor là gì — và cách hoạt động?
Robo-advisor (robot tư vấn đầu tư) là dịch vụ quản lý tài sản tự động dùng thuật toán thay vì con người để quyết định đầu tư. Không cần gặp tư vấn viên. Không cần hiểu sâu về thị trường. Trả lời vài câu hỏi, nền tảng lo phần còn lại.
Quy trình chuẩn của robo-advisor
- Khảo sát hồ sơ rủi ro (risk profile): tuổi, thu nhập, mục tiêu (nghỉ hưu, mua nhà, học phí con), thời gian đầu tư, khả năng chịu biến động.
- Thuật toán xây dựng danh mục: tự động phân bổ % cổ phiếu, trái phiếu, vàng, bất động sản (REIT), hoặc các tài sản khác dựa trên Modern Portfolio Theory (lý thuyết danh mục Markowitz).
- Mua ETF chỉ số: hầu hết robo-advisor đầu tư vào ETF chỉ số (index fund) — chi phí thấp, đa dạng hóa tốt.
- Cân bằng lại tự động (rebalancing): nếu cổ phiếu tăng mạnh làm tỷ trọng vượt mục tiêu → bán bớt, mua thêm trái phiếu để giữ tỷ lệ ban đầu. Ngược lại khi thị trường giảm.
- Thu hoạch lỗ thuế (Tax-Loss Harvesting): tự động bán tài sản đang lỗ để bù trừ thuế lãi vốn (chỉ áp dụng ở thị trường có thuế lãi vốn cá nhân như Mỹ).
Ví dụ thực tế:
- Bạn 30 tuổi, muốn nghỉ hưu ở 60 tuổi, chấp nhận rủi ro trung bình.
- Robo-advisor gợi ý: 70% cổ phiếu toàn cầu (VT ETF), 25% trái phiếu (AGG ETF), 5% vàng (GLD ETF).
- Hàng quý, nếu cổ phiếu tăng lên 75% → tự động bán 5% cổ phiếu, mua trái phiếu để về 70%.
Ưu điểm của robo-advisor — khi nào nên dùng?
Robo-advisor không phải cho tất cả mọi người, nhưng phù hợp với các trường hợp sau:
1. Người bận rộn, ít thời gian theo dõi thị trường
Bạn không muốn đọc báo cáo tài chính? Không muốn cân bằng danh mục tay? Không muốn quyết định mua/bán mỗi tuần? Robo-advisor làm hết. Bạn chỉ cần nạp tiền định kỳ (thiết lập auto-debit một lần là xong), phần còn lại tự động.
Tiết kiệm hàng chục giờ mỗi năm.
2. Vốn nhỏ — từ vài chục triệu
Tư vấn viên tài chính truyền thống thường yêu cầu tối thiểu 1-5 tỷ VNĐ (hoặc $100,000-$500,000) mới nhận khách. Robo-advisor chấp nhận từ $500-$1,000 (thậm chí một số nền tảng $0 — như SoFi Automated Investing).
Người trẻ mới bắt đầu sự nghiệp, chưa có vốn lớn, vẫn được hưởng dịch vụ quản lý danh mục chuyên nghiệp.
3. Chi phí thấp — 0.25-0.5%/năm
So với quỹ chủ động (1-2%/năm phí quản lý) và tư vấn viên truyền thống (1-2%/năm), robo-advisor rẻ hơn rất nhiều. Một số nền tảng thậm chí miễn phí quản lý nếu bạn chỉ đầu tư vào ETF riêng lẻ của họ (VD: Vanguard Digital Advisor miễn phí cho tài khoản dưới $3,000).
Sau 20 năm, chênh lệch phí 1.5%/năm (2% quỹ chủ động vs 0.5% robo) có thể ăn mất 30-40% lợi nhuận do hiệu ứng lãi kép.
4. Tự động hóa kỷ luật — tránh sai lầm hành vi
Con người hay mắc các lỗi tâm lý:
- Panic selling khi thị trường giảm (bán đáy)
- FOMO buying khi thị trường tăng (mua đỉnh)
- Quên cân bằng danh mục → để tỷ trọng lệch quá xa mục tiêu
Robo-advisor không có cảm xúc. Thuật toán cân bằng đúng lịch, mua thêm khi giá giảm (DCA tự động), bán bớt khi giá tăng quá. “Mua thấp, bán cao” — nguyên tắc con người ai cũng biết nhưng ít ai làm được. Robot làm đúng.
5. Tính năng cao cấp: Tax-Loss Harvesting, ESG screening
- Tax-Loss Harvesting (TLH): tự động bán tài sản lỗ để bù trừ thuế lãi vốn. Nền tảng như Wealthfront, Betterment có tính năng này — tiết kiệm 0.5-1%/năm thuế (ở Mỹ).
- ESG / SRI screening: đầu tư vào các công ty bền vững, loại trừ vũ khí, thuốc lá, hóa thạch nếu bạn muốn.
- Goal-based investing: tách danh mục theo mục tiêu (nghỉ hưu, mua nhà, học phí con) — mỗi mục tiêu một chiến lược riêng.
Nhược điểm — khi nào KHÔNG nên dùng robo-advisor?
Robo-advisor không phải giải pháp tối ưu cho tất cả mọi người:
1. Thiếu tính linh hoạt — không tùy biến sâu
Robo-advisor thường chỉ cho phép chọn mức độ rủi ro (bảo thủ / cân bằng / tăng trưởng), không cho phép bạn tự chọn từng cổ phiếu riêng hay điều chỉnh tỷ trọng chi tiết.
Nếu bạn muốn tăng tỷ trọng công nghệ lên 40%, hoặc loại trừ hoàn toàn trái phiếu, hoặc đầu tư vào cổ phiếu riêng lẻ (VD: mua thêm Apple, Tesla riêng) — robo-advisor không cho phép.
→ Giải pháp: dùng robo-advisor cho phần lõi (core portfolio), tự quản lý phần vệ tinh (satellite) — chiến lược Core-Satellite.
2. Không có tư vấn tài chính toàn diện
Robo-advisor chỉ quản lý danh mục đầu tư. Nó không tư vấn về:
- Lập kế hoạch nghỉ hưu chi tiết (retirement planning)
- Tối ưu thuế toàn diện (estate tax, gift tax, …)
- Bảo hiểm nhân thọ, di chúc, quỹ tín thác
- Tái cơ cấu nợ, vay mua nhà
Nếu bạn cần tư vấn tài chính phức tạp (thu nhập cao, nhiều tài sản, kế hoạch di sản) — cần tư vấn viên CFP (Certified Financial Planner), không phải robo.
3. Phí ẩn từ ETF bên trong
Robo-advisor tính phí quản lý 0.25-0.5%/năm, nhưng ETF bên trong cũng có phí riêng (expense ratio 0.05-0.2%/năm). Tổng chi phí thực tế = phí robo + phí ETF.
Ví dụ:
- Phí Wealthfront: 0.25%/năm
- ETF VTI (Vanguard Total Stock): 0.03%/năm
- Tổng: 0.28%/năm
Vẫn rẻ hơn quỹ chủ động, nhưng đắt hơn tự mua ETF trực tiếp (chỉ trả 0.03%/năm nếu tự quản lý).
4. Hiệu suất không vượt thị trường
Robo-advisor đầu tư vào index fund → mục tiêu là đi cùng thị trường, không thắng thị trường. Nếu S&P 500 tăng 10%, danh mục bạn tăng ~9.5-9.7% (trừ phí).
Nếu bạn muốn tìm kiếm alpha (lợi nhuận cao hơn thị trường) thông qua chọn cổ phiếu riêng hay timing thị trường — robo-advisor không phù hợp. (Nhưng nhớ rằng: ~80% quỹ chủ động cũng thua chỉ số sau 15 năm.)
Robo-advisor phổ biến — so sánh nhanh
| Nền tảng | Phí quản lý | Tối thiểu | Điểm mạnh |
|---|---|---|---|
| Wealthfront | 0.25%/năm | $500 | Tax-Loss Harvesting tốt, giao diện đẹp |
| Betterment | 0.25%/năm (Digital), 0.40% (Premium) | $0 ($10 nạp tự động) | Tư vấn con người ở gói Premium, goal-based investing |
| Vanguard Digital Advisor | 0.15%/năm | $3,000 | Phí thấp nhất, uy tín lâu đời |
| SoFi Automated Investing | 0% | $0 | Miễn phí hoàn toàn (kiếm từ ETF kickback) |
| M1 Finance | 0% | $100 | Tùy biến cao (chọn % từng ETF), miễn phí |
| Schwab Intelligent Portfolios | 0% (phí ẩn: giữ 6-30% cash) | $5,000 | Miễn phí nhưng bắt giữ cash cao |
(Số liệu cập nhật 2026 — kiểm tra lại trên trang chính thức trước khi mở tài khoản.)
Lưu ý về thị trường Việt Nam: Robo-advisor tại Việt Nam còn ít (VD: Anfin, Infina) và chưa phổ biến rộng rãi. Nhà đầu tư Việt muốn dùng robo-advisor quốc tế cần mở tài khoản môi giới nước ngoài (Interactive Brokers, Charles Schwab International) — có yêu cầu tối thiểu và quy định thuế.
So sánh: Robo-advisor vs Tự quản lý vs Tư vấn viên truyền thống
| Tiêu chí | Robo-Advisor | Tự quản lý | Tư vấn viên CFP |
|---|---|---|---|
| Chi phí | 0.25-0.5%/năm | 0-0.1%/năm (chỉ phí ETF) | 1-2%/năm + commission |
| Vốn tối thiểu | $0-$5,000 | $0 | $100,000-$500,000 |
| Tùy biến | Hạn chế (chỉ chọn mức rủi ro) | Hoàn toàn | Cao (nhưng phụ thuộc tư vấn viên) |
| Thời gian bỏ ra | 0 giờ/năm | 5-10 giờ/năm | 2-5 giờ/năm (gặp tư vấn) |
| Tư vấn toàn diện | Không | Không | Có (thuế, bảo hiểm, di sản) |
| Phù hợp với | Người bận, ít vốn, mới bắt đầu | Người có thời gian, tự học | Thu nhập cao, tài sản phức tạp |
Kết luận:
- Mới bắt đầu, ít vốn (<$50,000), bận rộn → Robo-advisor
- Có thời gian, muốn tự chủ, tiết kiệm tối đa → Tự quản lý index fund
- Tài sản lớn (>$500,000), cần tư vấn toàn diện → Tư vấn viên CFP
Cách chọn robo-advisor phù hợp
Nếu quyết định dùng robo-advisor, hãy so sánh dựa trên các tiêu chí sau:
- Phí quản lý + phí ETF tổng hợp — tính tổng chi phí thực tế.
- Tối thiểu ban đầu — nếu vốn ít, chọn nền tảng $0 (Betterment, SoFi).
- Tính năng Tax-Loss Harvesting — quan trọng nếu ở thị trường có thuế lãi vốn (Mỹ, EU).
- Tùy biến chiến lược — một số nền tảng (M1 Finance) cho phép tự chọn ETF, tỷ trọng.
- Uy tín, giấy phép — kiểm tra đăng ký với cơ quan quản lý (SEC tại Mỹ, SFC tại Hong Kong).
- Giao diện, trải nghiệm — thử demo/tài khoản test nếu có.
Robo-advisor có thay thế con người hoàn toàn không?
Chưa — và có lẽ không bao giờ.
Robo-advisor rất giỏi trong quản lý danh mục theo quy tắc cố định, nhưng yếu ở:
- Tình huống đặc biệt: mất việc đột ngột, ly hôn, thừa kế bất ngờ, bệnh hiểm nghèo → cần tư vấn viên con người để điều chỉnh kế hoạch.
- Tâm lý: khi thị trường sụp 30-40%, robo-advisor không thể gọi điện động viên bạn “đừng bán” — tư vấn viên con người làm được.
- Chiến lược phức tạp: tối ưu thuế di sản (estate tax), quỹ tín thác (trust fund), bảo hiểm nhân thọ — robo không thay thế được.
Xu hướng tương lai: hybrid model — robo-advisor làm công việc nặng (cân bằng danh mục, TLH tự động), tư vấn viên con người hỗ trợ các quyết định lớn. Nhiều nền tảng đã cung cấp gói “Robo + Human” (VD: Betterment Premium, Vanguard Personal Advisor).
Kết luận — Robo-advisor có phù hợp với bạn?
Robo-advisor là công cụ hữu ích, không phải giải pháp thần kỳ.
Nên dùng nếu:
- Bạn bận rộn, không muốn theo dõi thị trường hàng ngày
- Vốn nhỏ (<$50,000), chưa đủ điều kiện thuê tư vấn viên truyền thống
- Muốn chi phí thấp, tự động hóa kỷ luật đầu tư
- Chấp nhận lợi nhuận ngang thị trường (không tìm kiếm alpha)
Không nên dùng nếu:
- Bạn có thời gian và muốn tự quản lý để tiết kiệm tối đa phí
- Cần tùy biến sâu (chọn cổ phiếu riêng, điều chỉnh tỷ trọng chi tiết)
- Cần tư vấn tài chính toàn diện (thuế, bảo hiểm, di sản)
- Tài sản lớn, phức tạp — đáng để trả 1-2%/năm cho tư vấn viên chuyên nghiệp
Công cụ nào cũng tốt nếu bạn thực sự sử dụng đều đặn. Robo-advisor tốt hơn để tiền trong tài khoản tiết kiệm lãi suất thấp. Tự quản lý index fund tốt hơn nếu bạn đủ kỷ luật. Tư vấn viên tốt hơn nếu tình huống tài chính phức tạp.
Nhưng đừng mắc bẫy “tìm công cụ hoàn hảo” rồi không bắt đầu. Chọn một cái đủ tốt — và bắt đầu ngay.
Đọc thêm:
- Đầu tư chỉ số cho người bận rộn — Nền tảng mà hầu hết robo-advisor sử dụng
- Đầu tư định kỳ (DCA) — Chiến lược tự động mà robo-advisor áp dụng
Câu hỏi thường gặp
Robo-advisor có an toàn không?
An toàn nếu chọn nền tảng có giấy phép (SEC tại Mỹ, SFC tại HK, hay tương đương). Tài sản được lưu ký riêng, không bị mất nếu công ty phá sản. Rủi ro là từ thị trường (danh mục giảm), không phải công nghệ.
Chi phí robo-advisor thế nào so với quỹ thông thường?
Phí quản lý 0.25-0.5%/năm (rẻ hơn nhiều so với quỹ chủ động 1-2%/năm và tư vấn viên truyền thống 1-2%/năm). Một số nền tảng còn miễn phí quản lý nếu vốn dưới ngưỡng.
Robo-advisor có tự động thu hoạch lỗ thuế không?
Các nền tảng cao cấp (Wealthfront, Betterment Premium) có tính năng Tax-Loss Harvesting tự động — bán tài sản lỗ để giảm thuế lãi vốn. Tính năng này không phổ biến ở Việt Nam do chưa có thuế lãi vốn cá nhân.
Tôi nên chọn robo-advisor hay tự quản lý index fund?
Nếu bạn đủ kỷ luật mua định kỳ và cân bằng danh mục tay, tự quản lý rẻ hơn. Nếu bạn bận, dễ quên, hoặc thiếu kinh nghiệm — robo-advisor giúp tự động hóa mọi thứ với chi phí thấp.