Đầu tư bất động sản vs chứng khoán: So sánh thực tế
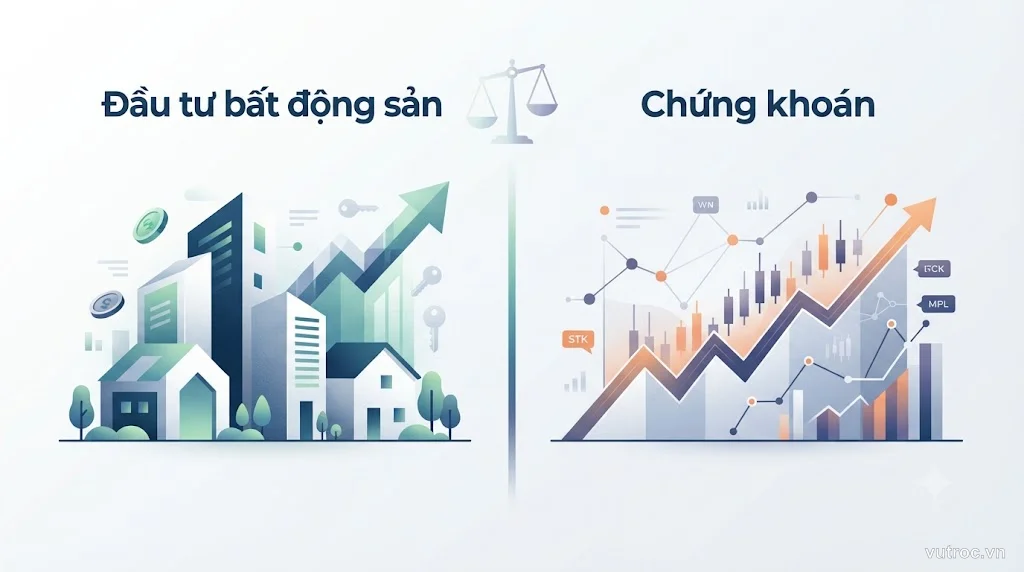
Bất động sản và chứng khoán là hai kênh đầu tư phổ biến, nhưng khác biệt lớn về yêu cầu vốn, thanh khoản, rủi ro và lợi nhuận. Bất động sản yêu cầu vốn lớn (vài tỷ đồng), thanh khoản thấp (bán chậm, phụ thuộc thị trường), nhưng ổn định và có dòng tiền từ cho thuê. Chứng khoán yêu cầu vốn nhỏ hơn (từ vài chục triệu), thanh khoản cao (mua bán ngay trong ngày), nhưng biến động mạnh hơn. Không có lựa chọn nào tốt tuyệt đối — chọn theo mục tiêu, vốn và khả năng chịu rủi ro của bạn.
Bất động sản và chứng khoán khác nhau như thế nào?
Trước khi so sánh chi tiết, cần hiểu rõ bản chất của hai kênh này.
Bất động sản là tài sản hữu hình — đất đai, nhà, căn hộ, văn phòng. Bạn sở hữu một thứ thật, chiếm không gian vật lý, có giá trị sử dụng (ở hoặc cho thuê). Giá trị chủ yếu từ vị trí, hạ tầng xung quanh, và nhu cầu thị trường địa phương.
Chứng khoán (cổ phiếu, trái phiếu, quỹ ETF) là tài sản tài chính — bạn sở hữu một phần quyền sở hữu hoặc khoản nợ của doanh nghiệp. Giá trị phụ thuộc vào kết quả kinh doanh, tâm lý thị trường, và môi trường kinh tế vĩ mô.
Hai loại tài sản này phục vụ mục đích khác nhau trong danh mục đầu tư. Hiểu rõ ưu nhược điểm của từng bên giúp bạn tránh quyết định thiếu cân nhắc.
Yêu cầu vốn ban đầu: Chênh lệch lớn
Bất động sản:
- Căn hộ tại thành phố lớn: từ 2–5 tỷ đồng (thậm chí hơn tùy vị trí).
- Đất nền, nhà phố: từ vài trăm triệu đến chục tỷ.
- Chứng chỉ quỹ bất động sản (REITs): từ vài chục triệu, nhưng đây là gián tiếp (không sở hữu BĐS thật).
Nếu vay ngân hàng (vay mua nhà), bạn cần đóng trước 20–30% giá trị, còn lại trả góp. Nhưng lãi vay, phí bảo trì, thuế… cũng là chi phí cần tính.
Chứng khoán:
- Bắt đầu từ vài chục triệu đồng (thậm chí thấp hơn với các sàn cho phép mua lẻ).
- Mua quỹ ETF hoặc cổ phiếu từng phần nhỏ, dễ phân tán vốn vào nhiều tài sản.
- Không cần vay (trừ khi margin — rất rủi ro, không khuyến khích người mới).
Vốn dưới vài trăm triệu? Bất động sản thật gần như ngoầm tầm với. Chứng khoán là lựa chọn khả thi hơn.
Thanh khoản: Bán nhanh hay bán chậm?
Bất động sản:
- Kém thanh khoản. Muốn bán căn hộ? Cần tìm người mua (có thể mất vài tháng đến vài năm), định giá, đàm phán, làm thủ tục pháp lý.
- Khi thị trường đóng băng (suy thoái, lãi suất cao), bạn có thể không bán được dù giảm giá.
- Cần tiền gấp? Bất động sản không giúp được ngay.
Chứng khoán:
- Thanh khoản cao. Bán cổ phiếu trong vài phút (trong giờ giao dịch), tiền về tài khoản sau 2–3 ngày (T+2).
- Thị trường luôn có giao dịch (trừ các mã thanh khoản rất thấp hoặc bị đóng băng).
- Dễ dàng chuyển đổi thành tiền mặt khi cần.
Chứng khoán dễ ra vào, bất động sản khó thanh lý nhanh. Cần linh hoạt? Chứng khoán thắng thế.
Rủi ro: Loại nào “an toàn” hơn?
Bất động sản:
- Ổn định hơn về giá (không biến động từng ngày như chứng khoán).
- Nhưng không phải lúc nào cũng tăng. Thị trường BĐS có thể trì trệ hàng năm (2011–2013, 2022–2023 tại VN là ví dụ).
- Rủi ro pháp lý: tranh chấp đất đai, dự án ma, giấy tờ không rõ ràng.
- Rủi ro thanh khoản: kẹt vốn, không bán được.
- Chi phí ẩn: bảo trì, thuế, phí quản lý chung cư.
Chứng khoán:
- Biến động cao. Giá có thể giảm 20–30% trong vài tháng (thậm chí vài tuần) khi thị trường điều chỉnh.
- Rủi ro doanh nghiệp: công ty phá sản, bị hủy niêm yết, giá cổ phiếu về 0.
- Rủi ro tâm lý: nhiều người bán tháo khi giá giảm, mua đuổi khi giá tăng — tự gây thua lỗ.
- Nhưng: nếu đầu tư dài hạn vào danh mục đa dạng (quỹ chỉ số), rủi ro giảm đáng kể so với mua lẻ cổ phiếu đơn lẻ.
Kết luận: Bất động sản ổn định hơn hằng ngày, nhưng không có nghĩa “an toàn tuyệt đối”. Chứng khoán rủi ro hơn trong ngắn hạn, nhưng có thể quản lý bằng đa dạng hóa và thời gian.
Lợi nhuận: Ai thắng trong dài hạn?
Bất động sản:
- Tăng trưởng ổn định, trung bình 5–10%/năm tùy vị trí và chu kỳ.
- Thu nhập từ cho thuê (rental yield) khoảng 3–6%/năm (thành phố lớn thường thấp hơn vì giá mua cao).
- Đòn bẩy tài chính (vay ngân hàng) có thể tăng lợi nhuận, nhưng cũng tăng rủi ro.
- Không tính đến chi phí cơ hội: vốn lớn kẹt trong một tài sản duy nhất.
Chứng khoán:
- Lợi nhuận dao động mạnh hơn. Có năm tăng 20–30%, có năm giảm 10–20%.
- Trong dài hạn (10–20 năm), thị trường chứng khoán (VN-Index, S&P 500) thường tăng trưởng trung bình 8–12%/năm (chưa tính cổ tức).
- Dễ tái đầu tư lợi nhuận (mua thêm cổ phiếu), tận dụng lãi kép.
- Chi phí giao dịch thấp (phí môi giới thường dưới 1%).
Kết luận: Không có con số chính xác nào cho “lợi nhuận cao hơn”. Phụ thuộc vào thời điểm, thị trường, và kỹ năng lựa chọn. Nhưng về dài hạn, chứng khoán (đặc biệt là quỹ chỉ số) thường cạnh tranh tốt với bất động sản — và linh hoạt hơn nhiều.
Chi phí quản lý và công sức
Bất động sản:
- Cần quản lý vật lý: sửa chữa, tìm khách thuê, đòi tiền thuê, xử lý hư hỏng.
- Nếu thuê công ty quản lý, mất thêm phí (10–15% doanh thu thuê).
- Thời gian và công sức đáng kể, đặc biệt nếu có nhiều căn.
Chứng khoán:
- Gần như không cần quản lý nếu mua quỹ chỉ số (ETF).
- Nếu mua cổ phiếu riêng lẻ, cần theo dõi báo cáo tài chính, tin tức doanh nghiệp — nhưng vẫn ít tốn thời gian hơn quản lý BĐS.
- Có thể tự động hóa đầu tư định kỳ (DCA).
Kết luận: Chứng khoán nhẹ nhàng hơn nhiều về mặt quản lý và thời gian.
Thuế và chi phí giao dịch
Bất động sản:
- Thuế chuyển nhượng: 2% giá trị (hoặc 25% lợi nhuận nếu kê khai chi tiết).
- Phí công chứng, phí môi giới (1–2% giá bán).
- Thuế tài sản hằng năm (nếu có).
Chứng khoán:
- Phí giao dịch: khoảng 0.3–0.5% mỗi lần mua/bán.
- Thuế thu nhập cá nhân từ chuyển nhượng chứng khoán: 0.1% giá trị giao dịch (rất thấp).
- Cổ tức chịu thuế 5% (nếu có).
Chi phí giao dịch chứng khoán thấp hơn nhiều so với BĐS — điều này tích lũy rõ khi bạn mua bán nhiều lần.
Nên chọn bất động sản hay chứng khoán?
Chọn bất động sản nếu:
- Bạn có vốn lớn (từ vài tỷ trở lên).
- Muốn tài sản hữu hình, ổn định, ít biến động giá hằng ngày.
- Cần dòng tiền từ cho thuê.
- Sẵn sàng kẹt vốn lâu dài (5–10 năm trở lên).
- Có thời gian và công sức quản lý (hoặc thuê quản lý).
Chọn chứng khoán nếu:
- Vốn nhỏ hoặc trung bình (dưới vài trăm triệu đến vài tỷ).
- Cần thanh khoản cao, dễ rút vốn khi cần.
- Muốn đa dạng hóa dễ dàng (nhiều cổ phiếu/ngành/thị trường).
- Không muốn quản lý vật lý.
- Chấp nhận biến động giá ngắn hạn để đổi lấy tiềm năng lợi nhuận dài hạn.
Lý tưởng nhất: Nếu vốn đủ lớn, phân bổ cả hai. Một phần vào BĐS (ổn định, cho thuê), một phần vào chứng khoán (thanh khoản, tăng trưởng). Đừng đổ hết vào một kênh.
Sai lầm phổ biến khi so sánh hai kênh này
1. Nghĩ bất động sản “luôn tăng giá”
Không phải lúc nào cũng vậy. Có những giai đoạn thị trường BĐS đóng băng, giá đứng yên hoặc giảm (2011–2013, 2022–2023 tại VN). Vị trí kém, dự án không uy tín, hoặc mua vào đỉnh thị trường đều có thể dẫn đến lỗ vốn.
2. Nghĩ chứng khoán “chỉ là cờ bạc”
Nếu đầu tư dài hạn vào quỹ chỉ số hoặc cổ phiếu doanh nghiệp uy tín, chứng khoán là kênh đầu tư hợp pháp và có cơ sở. Cờ bạc là khi bạn đầu cơ ngắn hạn, vay margin, hoặc mua theo tin đồn.
3. So sánh không công bằng
Nhiều người so sánh “căn hộ tôi mua 10 năm trước tăng gấp đôi” với “cổ phiếu X tôi mua năm ngoái giảm 20%”. Đó là so sánh cherry-picking. Hãy so sánh danh mục đa dạng trong cùng khoảng thời gian.
4. Quên chi phí cơ hội
Khi bỏ 3 tỷ vào một căn hộ, bạn mất cơ hội đầu tư 3 tỷ đó vào chứng khoán (hoặc ngược lại). Đừng chỉ nhìn lợi nhuận tuyệt đối, hãy nhìn lợi nhuận so với phương án khác.
Kết luận: Không có lựa chọn tuyệt đối
Bất động sản và chứng khoán là hai kênh đầu tư hợp pháp, mỗi loại phù hợp với hoàn cảnh và mục tiêu khác nhau. Không có câu trả lời đúng cho tất cả mọi người.
Nếu vốn nhỏ, chưa có quỹ dự phòng, chứng khoán (hoặc quỹ ETF) là điểm khởi đầu hợp lý. Nếu vốn lớn, có nhu cầu dòng tiền ổn định và chấp nhận kẹt vốn, bất động sản là lựa chọn đáng cân nhắc.
Đừng vội vã đổ hết vốn vào một kênh chỉ vì “nghe nói” hoặc “thấy người ta làm giàu”. Hiểu rõ bản chất, rủi ro, và khả năng tài chính của mình trước khi quyết định.
Đọc thêm:
- Đa dạng hóa danh mục đầu tư: đừng bỏ trứng vào một giỏ — Giải thích tại sao không nên đổ hết vốn vào một loại tài sản duy nhất.
- Quản trị rủi ro khi đầu tư cho người mới bắt đầu — Cách nhận diện và giảm thiểu rủi ro trong bất kỳ kênh đầu tư nào.
- Đầu tư chỉ số (index) cho người bận rộn — Lựa chọn đơn giản và hiệu quả cho người mới bắt đầu với chứng khoán.
Câu hỏi thường gặp
Đầu tư bất động sản hay chứng khoán có lợi nhuận cao hơn?
Không có câu trả lời tuyệt đối. Chứng khoán có thể mang lại lợi nhuận cao hơn trong ngắn hạn nhờ tính thanh khoản và biến động giá, nhưng cũng rủi ro hơn. Bất động sản tăng trưởng ổn định hơn trong dài hạn, nhưng yêu cầu vốn lớn và khó bán nhanh.
Nên bắt đầu với bất động sản hay chứng khoán nếu vốn ít?
Với vốn dưới vài trăm triệu, chứng khoán (hoặc quỹ ETF) là lựa chọn hợp lý hơn vì bạn có thể bắt đầu từ vài chục triệu, dễ phân tán rủi ro, và bán nhanh khi cần. Bất động sản yêu cầu vốn lớn (ít nhất vài tỷ cho bất động sản thật, hoặc trăm triệu cho chứng chỉ quỹ BĐS) và kém thanh khoản.
Đầu tư bất động sản có an toàn hơn chứng khoán không?
Bất động sản ổn định hơn về giá (ít biến động hằng ngày), nhưng không phải lúc nào cũng an toàn. Thị trường BĐS có thể đóng băng (không ai mua), giá giảm khi kinh tế suy thoái, và thanh lý chậm. Chứng khoán biến động nhiều hơn, nhưng bạn có thể thoát nhanh khi cần.
Có nên đầu tư cả bất động sản lẫn chứng khoán không?
Có, nếu vốn đủ lớn và mục tiêu tài chính rõ ràng. Phân bổ một phần vào BĐS (tài sản hữu hình, cho thuê ổn định) và một phần vào chứng khoán (thanh khoản cao, dễ điều chỉnh) giúp cân bằng rủi ro. Nhưng đừng ép vốn vào BĐS nếu chưa đủ tiền dự phòng.