DCA vs Lump Sum: Nên đầu tư dần hay một lần?
Bạn vừa nhận được một khoản tiền lớn — thưởng cuối năm, bán tài sản, thừa kế — và đang phân vân: nên bỏ hết vào đầu tư ngay (Lump Sum) hay chia nhỏ đầu tư dần theo tháng (DCA)? Câu trả lời KHÔNG đơn giản là “cái nào lợi nhuận cao hơn” — mà là cái nào phù hợp với TÂM LÝ và hoàn cảnh của bạn. Nghiên cứu cho thấy Lump Sum thắng về mặt toán học trong 68% trường hợp, nhưng DCA lại giúp nhiều người ngủ ngon hơn. Đây là đánh đổi giữa hiệu suất lý thuyết và sự yên tâm thực tế.
DCA (Dollar Cost Averaging) và Lump Sum là gì?
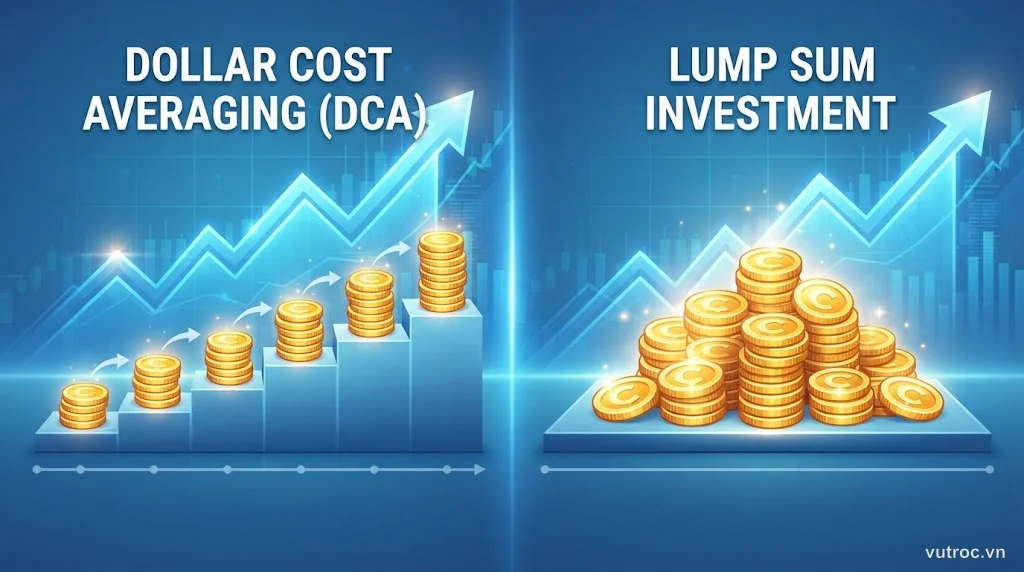
Lump Sum (đầu tư một lần) nghĩa là bạn bỏ toàn bộ số tiền vào thị trường ngay lập tức — 100 triệu hôm nay, 100 triệu vào tài sản đầu tư hôm nay.
DCA (Dollar Cost Averaging — đầu tư định kỳ) nghĩa là bạn chia nhỏ số tiền đó thành nhiều phần bằng nhau, đầu tư định kỳ theo tháng hoặc quý — 100 triệu chia thành 10 tháng, mỗi tháng 10 triệu.
Điểm khác biệt cốt lõi:
- Lump Sum: tiền vào thị trường ngay → hưởng đầy đủ biến động (lên/xuống) từ ngày đầu tiên.
- DCA: tiền vào dần dần → giá mua trung bình được trải đều theo thời gian, giảm tác động của một ngày vào đúng đỉnh.
Lưu ý: DCA ở đây là chiến lược một lần khi có khoản tiền lớn — KHÔNG phải việc gửi lương hàng tháng vào quỹ hưu trí (cái đó không có lựa chọn Lump Sum).
Nghiên cứu nói gì: Lump Sum thắng 68% trường hợp
Vanguard phân tích dữ liệu thị trường Mỹ, Anh, Úc từ 1926-2011 và kết luận:
- Lump Sum thắng DCA trong khoảng 2/3 trường hợp (tức ~68%).
- Chênh lệch lợi nhuận trung bình sau 10 năm: Lump Sum cao hơn DCA khoảng 2,3%.
- Lý do: thị trường chứng khoán tăng nhiều hơn giảm trong dài hạn. Khi bạn giữ tiền mặt ngoài thị trường (chờ chia đều DCA), bạn bỏ lỡ đà tăng đầu chu kỳ.
Nhưng đây là kết quả TRUNG BÌNH trên hàng nghìn kịch bản. Trong 32% trường hợp còn lại, DCA thắng — đặc biệt khi thị trường đi ngang hoặc giảm trong giai đoạn đầu.
Điểm mấu chốt: số liệu lịch sử nói Lump Sum tối ưu.
Nhưng con người không phải máy tính. Tâm lý quyết định bạn có GIỮ được kế hoạch hay không.
Ưu điểm của Lump Sum
- Lợi nhuận kỳ vọng cao hơn (như đã nói — +2,3% sau 10 năm).
- Đơn giản: một giao dịch, xong xuôi, không phải nhớ đầu tư mỗi tháng.
- Hưởng đầy đủ lãi kép từ ngày đầu — cả 100 triệu sinh lời ngay, thay vì chỉ 10 triệu tháng đầu.
- Phí giao dịch thấp hơn (một lần phí thay vì 6-12 lần).
Lump Sum phù hợp với ai?
Người đã quen với biến động thị trường. Tài khoản đỏ 10-20% không làm bạn hoảng. Bạn tin vào hiệu suất dài hạn, không cần “làm gì đó” mỗi tháng để yên tâm. Tầm nhìn 10+ năm, không rút tiền sớm.
Ưu điểm của DCA
- Giảm rủi ro vào đúng đỉnh (market timing luck): nếu bạn bỏ hết 100 triệu vào ngày thị trường cao nhất năm, cảm giác rất tệ. DCA giúp bạn mua ở nhiều mức giá khác nhau — trung bình hóa rủi ro này.
- Dễ chịu về mặt tâm lý: chia nhỏ quyết định lớn thành nhiều quyết định nhỏ. Nhiều người ngủ ngon hơn khi biết “tháng sau còn 10 triệu chờ vào” thay vì “100 triệu đã hết, giờ chỉ còn cầu trời”.
- Kỷ luật ép buộc: DCA bắt bạn đầu tư đều đặn, tránh cám dỗ “chờ thị trường giảm thêm một chút nữa” (market timing — thất bại 80% trường hợp).
- Làm quen dần với tài sản mới: nếu đây là lần đầu bạn vào chứng khoán/crypto, DCA cho bạn thời gian học cách thị trường hoạt động mà không bị sốc ngay từ đầu.
DCA phù hợp với ai?
Người mới, chưa quen biến động. Người lo lắng thị trường “sắp sụp” — dù không ai biết chắc. Hoặc bạn cần một kỷ luật cưỡng bức để không chi lung tung khoản lớn.
Sẵn sàng đổi một chút lợi nhuận lấy sự yên tâm? DCA là lựa chọn.
Nhược điểm của mỗi bên
Nhược điểm Lump Sum:
- Nếu vào đúng đỉnh, tâm lý rất khó chịu khi thấy tài khoản “âm” suốt nhiều tháng/năm.
- Yêu cầu dũng khí và kỷ luật cao — nhiều người hoảng bán khi thị trường giảm 15%.
- Không có “đợt mua tiếp theo” để san bằng giá (trừ khi bạn có nguồn tiền khác).
Nhược điểm DCA:
- Lợi nhuận thấp hơn trong đa số trường hợp (nhắc lại: 68% thua Lump Sum).
- Cơ hội cơ sở (opportunity cost): số tiền còn chờ đầu tư chỉ nằm ở tài khoản tiết kiệm lãi thấp, không sinh lời như thị trường.
- Phí giao dịch cao hơn (nếu môi giới tính phí cố định mỗi lệnh).
- Kỷ luật dễ bỏ giữa chừng: “Tháng này thị trường tăng quá, để tháng sau vào” → thành ra market timing ngược lại.
Khi nào DCA thực sự có lợi?
DCA có lợi hơn Lump Sum KHÔNG phải vì giảm rủi ro dài hạn (thực tế không giảm — chỉ trải rủi ro ra), mà vì những lý do sau:
- Thị trường đi ngang hoặc giảm trong giai đoạn DCA — bạn mua được giá tốt hơn so với bỏ hết vào đầu. Nhưng không ai biết trước.
- Tâm lý của bạn YẾU — bạn biết mình sẽ bán tháo nếu thị trường giảm 20% ngay sau khi bỏ hết tiền vào. DCA giúp bạn TỒN TẠI trong thị trường (survival > optimization).
- Tài sản biến động CỰC CAO — ví dụ crypto. DCA giúp bạn không all-in vào một đợt pump.
Lưu ý quan trọng: DCA chỉ hợp lý khi bạn THẬT SỰ thực hiện đúng kế hoạch. Nếu tháng nào thị trường tăng bạn lại “chờ giảm”, tháng nào giảm bạn lại “chờ đáy” → DCA thành market timing tệ hại.
Chiến lược lai: kết hợp cả hai
Nhiều chuyên gia tài chính cá nhân gợi ý cách 50/50 hoặc 30/70:
- Bỏ ngay 30-50% vào Lump Sum (phần ít rủi ro, ví dụ ETF chỉ số toàn cầu).
- 50-70% còn lại DCA trong 6-12 tháng (phần rủi ro hơn, hoặc để làm quen tâm lý).
Ví dụ: có 100 triệu, bỏ ngay 40 triệu vào VT (Vanguard Total World Stock ETF), rồi mỗi tháng 10 triệu vào 6 tháng (60 triệu).
Lợi ích:
Tận dụng MỘT PHẦN lợi thế Lump Sum — 40 triệu sinh lời ngay.
Giảm MỘT PHẦN lo lắng — 60 triệu còn chờ, thị trường giảm sẽ mua rẻ hơn.
Kỷ luật đều đặn, nhưng không bỏ lỡ hoàn toàn đà tăng đầu.
Đây là cách cân bằng giữa toán học và tâm lý — không tối ưu nhất, nhưng thực tế nhất cho đa số người.
Cách quyết định đúng cho MÌNH
Đừng hỏi “cái nào tốt hơn” — hỏi “cái nào mình làm được?”
Tự vấn 5 câu hỏi:
-
Nếu bỏ hết tiền vào hôm nay, tuần sau thị trường giảm 15%, tôi có ngủ ngon không?
- Có → Lump Sum.
- Không → DCA hoặc lai.
-
Tôi có tin thị trường sẽ cao hơn sau 10 năm, BẤT KỂ biến động ngắn hạn?
- Có → Lump Sum.
- Không chắc → DCA (hoặc đừng đầu tư vào tài sản này).
-
Tôi đã quen với biến động của tài sản này chưa?
- Quen (đã giữ qua ít nhất 1 đợt giảm 20%) → Lump Sum.
- Chưa → DCA để làm quen.
-
Tôi có xu hướng sợ bỏ lỡ (FOMO) hay sợ mất mát (loss aversion)?
- FOMO → Lump Sum (vào ngay kẻo lỡ).
- Sợ mất → DCA (trải rủi ro).
-
Khoản tiền này có phải “tất cả những gì tôi có” không?
- Có → DCA hoặc lai (bảo thủ hơn).
- Không (còn quỹ dự phòng riêng) → Lump Sum.
Không có đáp án sai — chỉ có đáp án bạn không thực hiện được. Một kế hoạch DCA thực hiện 100% còn tốt hơn một kế hoạch Lump Sum bạn hoảng bán sau 2 tháng.
Sai lầm phổ biến cần tránh
- DCA nhưng KHÔNG kiên trì: tháng nào thị trường tăng thì “chờ”, tháng nào giảm thì “sợ” → kết cục không vào được lúc nào.
- Lump Sum rồi hoảng bán khi giảm: phí mất cơ hội + thua lạm phát.
- Nhầm DCA với market timing: DCA là đầu tư ĐỀU ĐẶN BẤT KỂ GIÁ, không phải “chờ giá xuống”.
- DCA quá dài (3-5 năm): opportunity cost quá lớn, lợi ích tâm lý không đủ bù.
- Quên tính phí giao dịch: DCA 12 tháng có thể mất 12 lần phí — kiểm tra trước.
Kết luận: Chọn cái phù hợp, không phải cái “đúng”
Lump Sum thắng về mặt số liệu lịch sử — nhưng DCA thắng về mặt tâm lý cho nhiều người. Đầu tư không chỉ là toán học; nó còn là hành vi. Nếu DCA giúp bạn ngủ ngon, giữ kỷ luật và TỒN TẠI trong thị trường lâu dài, thì đó là lựa chọn ĐÚNG — dù lợi nhuận có thấp hơn vài phần trăm.
Nguyên tắc vàng: chọn chiến lược mà 10 năm sau bạn vẫn giữ được, không phải chiến lược “tối ưu trên giấy” rồi bỏ cuộc giữa chừng.
Và nhớ: dù Lump Sum hay DCA, quan trọng nhất vẫn là BẮT ĐẦU. Đừng để sự do dự giữa hai chiến lược khiến bạn không làm gì cả — đó mới thực sự là lựa chọn tệ nhất.
Đọc thêm:
- Đầu tư định kỳ (DCA): chiến lược giảm rủi ro cho người bận rộn — chi tiết cách DCA hoạt động khi bạn không có khoản lớn một lần.
- Quản trị rủi ro khi đầu tư cho người mới bắt đầu — hiểu rõ rủi ro để chọn đúng chiến lược vào tiền.
- Làm chủ cảm xúc khi đầu tư: tham và sợ hãi — tâm lý quyết định thành bại, không phải toán học.
Câu hỏi thường gặp
Lump Sum có lợi nhuận cao hơn DCA bao nhiêu?
Nghiên cứu Vanguard cho thấy Lump Sum thắng DCA trong khoảng 68% trường hợp (thị trường lên), với chênh lệch trung bình 2,3% sau 10 năm. Nhưng con số này KHÔNG áp dụng cho ai cũng được — điều quan trọng là bạn có thực sự ngủ ngon khi toàn bộ tiền đã vào thị trường hay không.
Khi nào nên chọn DCA thay vì Lump Sum?
Chọn DCA khi: (1) bạn mất ngủ nếu bỏ hết tiền vào một lúc, (2) lo lắng thị trường sắp điều chỉnh mạnh, (3) chưa quen với biến động của tài sản này, (4) muốn có kỷ luật ép buộc. DCA đổi một chút lợi nhuận lấy sự yên tâm — đánh đổi này hợp lý cho nhiều người.
Có cách nào kết hợp cả DCA và Lump Sum không?
Có — chiến lược lai: bỏ ngay 30-50% (Lump Sum phần ít rủi ro hơn, ví dụ ETF chỉ số toàn cầu), rồi chia phần còn lại thành 6-12 tháng DCA (phần rủi ro hơn hoặc để làm quen). Cách này cân bằng giữa hiệu suất toán học và yên tâm tâm lý.
DCA có thực sự giảm rủi ro không?
DCA KHÔNG giảm rủi ro dài hạn — chỉ trải rủi ro ra theo thời gian. Nếu thị trường giảm suốt chu kỳ DCA, bạn vẫn mua vào tài sản đang rớt giá (tốt về mặt giá trung bình, nhưng tâm lý khó chịu). Nếu thị trường tăng đều, DCA khiến bạn bỏ lỡ đà tăng đầu. Lợi ích chính của DCA là TÂM LÝ, không phải toán học.