Status Quo Bias: Tại sao giữ nguyên dễ hơn thay đổi
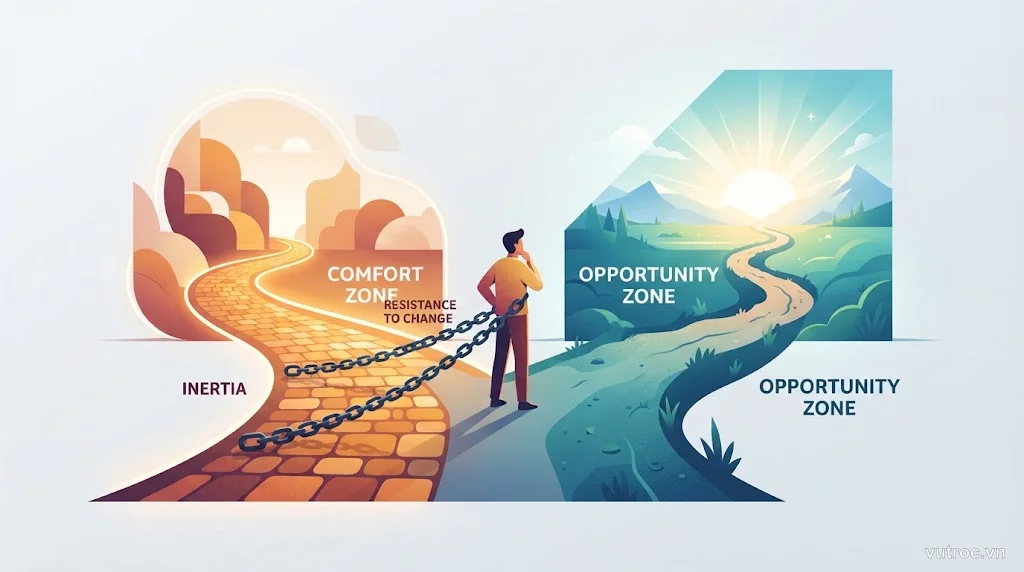
Bạn có bao giờ biết rõ một quyết định tài chính nên đổi — chuyển sang gói cước rẻ hơn, bán quỹ phí cao, cân bằng lại danh mục — nhưng cứ trì hoãn vì ‘để sau, giữ nguyên cũng được’?
Đó là status quo bias (thiên lệch hiện trạng).
Não bộ của bạn được lập trình ưu tiên giữ nguyên hơn thay đổi. Ngay cả khi thay đổi rõ ràng có lợi. Thiên lệch này khiến nhà đầu tư giữ danh mục tệ, người tiêu dùng trả phí đắt, và những quyết định tài chính tốt hơn bị trì hoãn mãi không làm.
Status quo bias là gì?
Status quo bias là xu hướng tâm lý thích giữ nguyên điều hiện tại hơn là thay đổi, ngay cả khi thay đổi mang lại lợi ích rõ ràng.
Được phát hiện bởi William Samuelson và Richard Zeckhauser (1988) qua loạt thí nghiệm kinh điển. Một trong số đó:
Nhóm A được cho kịch bản: “Bạn thừa kế một khoản tiền. Bạn sẽ đầu tư vào cổ phiếu rủi ro cao, trái phiếu an toàn, quỹ cân bằng, hay giữ tiền mặt?”
Nhóm B cũng kịch bản đó, nhưng thêm điều kiện: “Người thân của bạn ĐÃ đầu tư khoản này vào cổ phiếu rủi ro cao. Bạn có muốn chuyển sang tài sản khác không?”
Kết quả?
Nhóm A phân bố lựa chọn khá đều. Nhóm B phần lớn giữ nguyên cổ phiếu rủi ro cao — dù trước đó họ CHƯA tự chọn nó. Chỉ vì nó “đang là hiện trạng”, não tự động gắn vào và ngại thay đổi.
Điều kỳ lạ: hai nhóm được cho cùng một lựa chọn. Chỉ khác cách đóng khung. Nhưng việc một lựa chọn được gán mác “hiện tại” làm tăng mạnh khả năng nó được giữ lại.
Tại sao não bộ có thiên lệch hiện trạng?
Có vài lý do:
Tiến hóa và tâm lý.
Loss aversion (ghét mất). Thay đổi = từ bỏ điều hiện tại. Não cảm nhận việc “mất” điều đang có mạnh gấp đôi niềm vui từ điều mới. Kết quả? Giữ nguyên cảm giác an toàn hơn.
Quyết định tốn năng lượng nhận thức. Thay đổi cần suy nghĩ, so sánh, đánh giá rủi ro. Não lười — nó thích mặc định. Giữ nguyên = không phải nghĩ.
Sợ hối tiếc. Nếu giữ nguyên và tệ, bạn có thể đổ cho hoàn cảnh. Nếu thay đổi và tệ, bạn phải chịu trách nhiệm. Não tránh trách nhiệm bằng cách… không làm gì cả.
Quen = an toàn trong tiến hóa. Cái đã biết ít nguy hiểm hơn cái lạ. Tổ tiên sống sót vì không liều lĩnh đổi hang động hay nguồn nước đã quen. Gen đó còn lại trong chúng ta — dù giờ “nguồn nước” là tài khoản ngân hàng lãi suất 0%.
Status quo bias phá hỏng quyết định tài chính thế nào?
Thiên lệch này gây thiệt hại âm thầm — vì “không làm gì” không cảm giác như sai lầm.
1. Giữ danh mục đầu tư kém hiệu quả
Bạn biết quỹ mình đang giữ có phí 2% năm, trong khi quỹ chỉ số tương tự chỉ 0.1%. Chênh lệch này ăn mòn vài chục triệu sau 10 năm.
Nhưng bạn không chuyển. Vì “quỹ này mình giữ từ lâu rồi”, “có khi nó tốt lên”, “chuyển phiền, để sau”.
Đó là status quo bias. Việc giữ nguyên cảm giác ít rủi ro hơn — dù logic nói giữ nguyên mới là rủi ro thật.
2. Không cân bằng lại danh mục
Bạn đặt mục tiêu 60% cổ phiếu, 40% trái phiếu. Sau một năm thị trường tăng, cổ phiếu lên thành 75%. Rủi ro vượt ngưỡng. Cần bán bớt cổ phiếu, mua thêm trái phiếu.
Nhưng bạn không làm. Vì “cổ phiếu đang thắng, để nó chạy”, “cân bằng hơi rườm rà”.
Đó là status quo bias. Bạn để danh mục trôi theo thị trường thay vì giữ đúng nguyên tắc. Khi thị trường sụt, phần lỗ sẽ lớn hơn dự kiến.
3. Để tiền mặt chết trong tài khoản lãi 0%
Lương về tài khoản ngân hàng. Lãi suất 0%. Bạn biết nên chuyển sang tài khoản tiết kiệm online lãi 4-5%, hoặc quỹ thị trường tiền tệ. Nhưng tháng này qua tháng khác, tiền vẫn nằm đó.
Tại sao? Vì chuyển tài khoản cần mở mới, xác thực, thiết lập chuyển tự động. Não nói “phiền quá, để sau”. Hiện trạng thắng.
Kết quả: tiền bị lạm phát ăn mòn âm thầm. Bạn mất cơ hội sinh lời mà không tốn công sức gì.
4. Giữ dịch vụ đắt vì “đã quen”
Gói điện thoại 300k/tháng, dùng chưa hết 30% data. Bạn biết có gói 150k đủ xài. Nhưng không đổi vì “gói này dùng lâu rồi”, “đổi phải ra cửa hàng”.
Bảo hiểm nhân thọ phí cao, quyền lợi không rõ ràng. Bạn biết có sản phẩm tốt hơn. Nhưng giữ nguyên vì “hợp đồng đã ký rồi”, “hủy phiền”.
Đó là status quo bias trong tiêu dùng. Mỗi tháng bạn trả thừa tiền, nhưng “giữ nguyên” cảm giác dễ hơn hành động.
5. Không chuyển việc dù lương thấp
Công ty trả lương thấp hơn thị trường 20%. Bạn có offer khác tốt hơn, nhưng từ chối vì “công ty này ổn định”, “quen đồng nghiệp rồi”, “chuyển việc mệt”.
Đó cũng là status quo bias. “Ổn định” thường là từ đồng nghĩa của “không muốn thay đổi”, chứ không phải lý do thực sự.
Nhận ra khi mình đang bị status quo bias điều khiển
Tín hiệu đơn giản nhất: tự hỏi “nếu hôm nay mới bắt đầu, liệu tôi có chọn lại điều này không?”
- Quỹ đầu tư: nếu hôm nay chưa có, với mức phí này, tôi có mua không? Nếu không → status quo bias đang giữ bạn lại.
- Gói dịch vụ: nếu hôm nay đăng ký mới, tôi có chọn gói này không? Nếu không → đó là quán tính, không phải lựa chọn.
- Công việc: nếu hôm nay xin việc lại, tôi có nhận lương này không? Nếu không → tại sao lại ở lại?
Câu hỏi này tách biệt “quen” khỏi “đúng”. Nó buộc bạn nhìn lại quyết định bằng con mắt mới, chứ không phải mắt “đã quen rồi”.
Dấu hiệu khác?
Có mấy dấu này:
Bạn dùng cụm “để sau”, “chưa cần thiết lắm”, “cũng được”, “đang ổn” để biện minh không thay đổi — dù biết rõ thay đổi có lợi.
Bạn cảm thấy mệt mỏi khi nghĩ đến việc đổi — dù thực tế chỉ tốn 30 phút.
Bạn để quyết định trôi tháng qua tháng, không có lý do cụ thể nào ngoài “chưa làm”.
Cách chống lại status quo bias
Không thể xóa hoàn toàn thiên lệch này. Nhưng có thể xây hệ thống để hạn chế tác hại:
1. Đặt lịch cân bằng/đánh giá định kỳ
Thay vì dựa vào động lực “muốn thay đổi”, hãy tự động hóa việc đánh giá.
Ví dụ:
- Mỗi 6 tháng: rà danh mục đầu tư, so sánh phí quỹ với thị trường.
- Mỗi năm: xem lại gói bảo hiểm, điện thoại, internet.
- Mỗi 2 năm: đánh giá lương so với thị trường.
Có lịch = bạn không cần “muốn”. Đến hẹn là làm. Status quo bias yếu đi khi việc đánh giá thành thói quen.
2. Tự hỏi “nếu hôm nay mới bắt đầu”
Câu hỏi này phá vỡ quán tính. Nó buộc não nghĩ bằng logic thay vì cảm giác quen.
Áp dụng thường xuyên cho mọi quyết định tài chính đang “giữ nguyên” lâu hơn một năm.
3. Tính chi phí cơ hội rõ ràng
Status quo bias mạnh vì não không thấy “chi phí của việc không làm gì”.
Hãy làm rõ nó.
Ví dụ: quỹ phí 2% thay vì 0.1%? Với 100 triệu, sau 10 năm chênh lệch ~40 triệu. Đó là giá của việc “giữ nguyên”.
Gói điện thoại dư thừa 150k/tháng? Đó là 1.8 triệu/năm, 18 triệu/10 năm. Bạn có trả 18 triệu để “không phải làm gì” không?
Số cụ thể làm não nhận ra rằng “không đổi” cũng là một quyết định — và nó có giá.
4. Giảm ma sát khi thay đổi
Status quo bias mạnh hơn khi thay đổi cảm giác phức tạp. Làm nó đơn giản hơn.
- Mở tài khoản tiết kiệm online? Chuẩn bị giấy tờ trước, dành 30 phút cuối tuần.
- Chuyển quỹ? Gọi hotline hỏi quy trình, họ hướng dẫn từng bước.
- Đổi gói cước? Làm qua app, không cần ra cửa hàng.
Khi rào cản giảm, status quo bias yếu đi.
Đơn giản là vũ khí.
5. Dùng “mặc định” theo hướng có lợi
Status quo bias hoạt động qua “mặc định”. Hãy lật ngược nó.
Ví dụ:
- Thiết lập chuyển tiền tự động từ lương sang tài khoản tiết kiệm. Mặc định = tiết kiệm, không phải tiêu.
- Đăng ký tự động cân bằng danh mục (một số quỹ/robo-advisor có). Mặc định = cân bằng đúng tỷ lệ.
- Đặt nhắc lịch đánh giá hàng năm. Mặc định = xem lại, chứ không phải giữ nguyên.
Dùng quán tính cho bạn, thay vì để nó chống lại bạn.
6. Chấp nhận “thử nghiệm tạm thời”
Não sợ thay đổi vĩnh viễn. Nếu khung là “thử 3 tháng, không ổn thì quay lại”, nó dễ chấp nhận hơn.
Ví dụ:
- Chuyển sang quỹ phí thấp: “thử 6 tháng, theo dõi hiệu suất”.
- Đổi gói cước: “dùng thử 1 tháng, thấy thiếu data thì nâng lên”.
Khi não biết có lối thoát, nó bớt kháng cự.
Status quo bias không phải lúc nào cũng xấu
Giữ nguyên có lúc là quyết định đúng:
- Khi thay đổi tốn chi phí cao (thuế, phí giao dịch, rủi ro).
- Khi hiện trạng thực sự tốt và phù hợp.
- Khi thay đổi chỉ vì “mới” chứ không có lợi ích rõ.
Vấn đề xảy ra khi não tự động chọn “giữ nguyên” mà không đánh giá — và bạn để nó làm thay mình.
Giải pháp không phải “thay đổi liên tục”, mà là “đánh giá định kỳ để quyết định có nên thay đổi”.
Đọc thêm:
- Loss Aversion: Tại sao sợ mất nhiều hơn thích được — động lực tâm lý cốt lõi đằng sau status quo bias.
- Chi phí cơ hội: khái niệm ai cũng nên hiểu về tiền — cách tính “giá” của việc giữ nguyên.
- Cân bằng lại danh mục đầu tư: tại sao cần thiết và làm thế nào — quy trình cụ thể chống status quo bias trong đầu tư.
Câu hỏi thường gặp
Status quo bias là gì?
Status quo bias (thiên lệch hiện trạng) là xu hướng tâm lý thích giữ nguyên điều hiện tại hơn là thay đổi, ngay cả khi thay đổi mang lại lợi ích rõ ràng.
Thiên lệch hiện trạng ảnh hưởng thế nào đến quyết định đầu tư?
Nó khiến nhà đầu tư giữ nguyên danh mục kém hiệu quả, không chuyển sang quỹ phí thấp hơn, không cân bằng lại tỷ lệ tài sản dù biết cần thiết, hoặc để tiền mặt trong tài khoản lương lãi suất 0%.
Tại sao não bộ lại có thiên lệch hiện trạng?
Vì ba lý do tiến hóa: loss aversion (ghét mất hơn thích được), quyết định tốn năng lượng nhận thức, và sợ hối tiếc khi thay đổi sai. Giữ nguyên = không chịu trách nhiệm cho lựa chọn mới.
Làm sao nhận ra khi mình bị status quo bias điều khiển?
Tự hỏi: 'Nếu hôm nay mới bắt đầu, liệu tôi có chọn lại điều này không?' Nếu câu trả lời là không, nhưng bạn vẫn giữ nguyên vì 'nó đã ổn rồi', đó là status quo bias.


