Đầu tư quốc tế: đa dạng hóa địa lý có cần thiết không
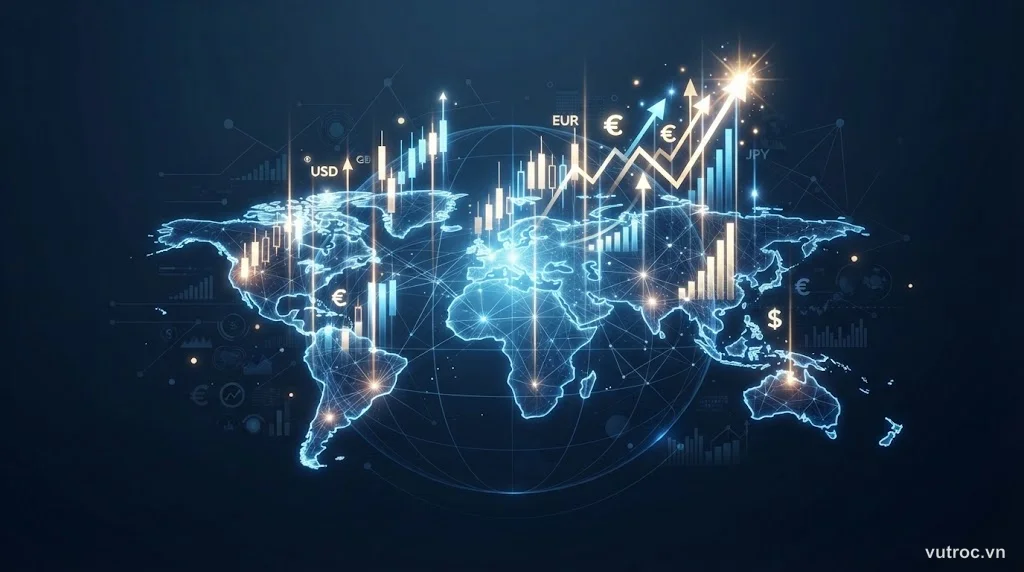
Đầu tư quốc tế giảm rủi ro tập trung vào một nền kinh tế, nhưng không tự động làm bạn an toàn hơn hay giàu nhanh hơn. Chi phí giao dịch cao, thuế phức tạp, rủi ro tỷ giá và sự lạ lẫm với thị trường xa xôi có thể ăn mất lợi thế đa dạng. Với nhà đầu tư nhỏ lẻ, một ETF chỉ số toàn cầu thường đủ tốt — rẻ, đơn giản, và đã đa dạng sẵn. Đầu tư trực tiếp ra ngoài chỉ đáng khi danh mục trong nước đã đủ lớn và bạn hiểu rõ chi phí thực tế phải trả.
Đa dạng hóa địa lý là gì và tại sao người ta làm?
Đa dạng hóa địa lý nghĩa là rải tiền đầu tư ra nhiều quốc gia thay vì chỉ giam trong một thị trường duy nhất. Ý tưởng đơn giản: nếu một nước gặp khủng hoảng (chính sách thắt chặt, xung đột, suy thoái), danh mục bạn không sập toàn bộ vì phần còn lại vẫn chạy ở nền kinh tế khác.
Ba lý do chính:
- Giảm rủi ro quốc gia: chính sách tiền tệ bất ổn, biến động tỷ giá, rủi ro pháp lý, biến động chính trị. Tất cả tập trung nếu 100% tiền ở một chỗ.
- Tiếp cận cơ hội mà thị trường nhỏ không có: công nghệ đỉnh cao (Mỹ), công nghiệp hạng nặng (Đức), tiêu dùng quy mô lớn (Trung Quốc). Một số ngành chỉ phát triển thật sự mạnh ở nền kinh tế lớn.
- Làm mượt lợi nhuận: các thị trường không cùng lúc tăng/giảm. Khi nước này giảm, nước kia có thể đang hồi phục.
Không phải phép màu: đa dạng địa lý không xóa rủi ro, chỉ chuyển dạng rủi ro. Bạn đổi rủi ro tập trung lấy rủi ro phức tạp (thuế, tỷ giá, thiếu thông tin).
Lợi ích thực tế của đầu tư quốc tế
1. Giảm phụ thuộc vào một nền kinh tế
Nếu 100% danh mục trong một quốc gia, bất kỳ cú sốc nào (lạm phát cao, khủng hoảng ngân hàng, xung đột) đều đánh vào toàn bộ tài sản. Rải ra ngoài giúp phần đó tồn tại độc lập.
Ví dụ minh họa: Nhà đầu tư Việt Nam chỉ mua cổ phiếu Việt. Năm 2022 thị trường VN giảm mạnh, danh mục sụt 30%. Nếu có 30% trong ETF Mỹ hoặc châu Âu, phần đó vẫn giữ giá trị tương đối, tổng thiệt hại nhẹ hơn.
2. Tiếp cận ngành và công ty lớn hơn
Nhiều ngành hàng đầu thế giới không có ở thị trường nhỏ — công nghệ đỉnh cao (Apple, Microsoft, Nvidia), dược phẩm toàn cầu, hàng xa xỉ châu Âu. Đầu tư quốc tế mở cửa cho những cái tên đó.
3. Lợi nhuận lâu dài của thị trường phát triển
Thị trường phát triển (Mỹ, châu Âu, Nhật) biến động ít hơn, thanh khoản cao, pháp lý rõ ràng. Lợi nhuận trung bình dài hạn ổn định, phù hợp nhà đầu tư cần an toàn.
Hại và chi phí ẩn khi đầu tư quốc tế
Đa dạng địa lý nghe đẹp, nhưng không miễn phí. Nhiều nhà đầu tư nhỏ lẻ mất tiền vì nhảy vào mà chưa tính đủ giá phải trả.
1. Rủi ro tỷ giá — lợi nhuận giấy có thể bốc hơi
Khi đầu tư nước ngoài, lợi nhuận tính bằng ngoại tệ. Quy đổi về đồng nội địa, tỷ giá có thể ăn mất cả phần lãi.
Ví dụ thực tế: Bạn mua cổ phiếu Mỹ, sau 1 năm tăng 12% tính theo USD. Nhưng USD giảm 10% so với VND trong cùng kỳ. Lãi thực tế chỉ khoảng 2% khi quy về VND — xa con số 12% trên giấy.
Khi nào tỷ giá giúp: Nếu đồng nội địa yếu đi, tài sản ngoại tệ tăng giá trị khi quy đổi — nhưng đó là cờ bạc tỷ giá, không phải đầu tư.
2. Thuế kép và thủ tục phức tạp
Nhiều quốc gia đánh thuế lợi nhuận và cổ tức của nhà đầu tư nước ngoài. Bạn có thể phải nộp thuế ở nước sở tại và về nước khai thuế lần nữa (có hiệp định tránh đánh thuế kép nhưng thủ tục rườm rà).
Ví dụ: Cổ tức từ cổ phiếu Mỹ bị khấu trừ 30% thuế tại Mỹ (nếu không làm form W-8BEN giảm xuống 10–15%). Về Việt Nam còn phải khai thuế thu nhập cá nhân — tổng chi phí thuế có thể lên 20–30%.
3. Chi phí giao dịch cao hơn
Phí môi giới quốc tế, chuyển tiền, quy đổi ngoại tệ đều cao hơn giao dịch trong nước. Với danh mục nhỏ (<100 triệu), tỷ lệ phí/vốn lớn, ăn mòn lợi nhuận.
Số liệu minh họa: Phí mở tài khoản quốc tế + chuyển tiền ban đầu có thể tốn 2–5 triệu. Nếu chỉ đầu tư 50 triệu, phí chiếm 4–10% ngay từ đầu — cần lợi nhuận nhiều năm mới hòa vốn.
4. Thiếu thông tin và hiểu biết thị trường
Đầu tư xa nhà nghĩa là bạn ít nắm tin tức, văn hóa kinh doanh, quy định pháp luật. Dễ mắc bẫy, mua nhầm, hoặc hoảng loạn bán khi không hiểu ngữ cảnh.
Ví dụ: Nhà đầu tư Việt mua cổ phiếu công ty Trung Quốc dựa trên tin tức dịch. Sau đó công ty bị điều tra gian lận kế toán — thông tin tiếng Anh ra muộn, không kịp thoát.
Khi nào đầu tư quốc tế thực sự có ý nghĩa?
Không phải ai cũng cần đầu tư quốc tế. Quyết định phụ thuộc quy mô danh mục, khả năng chịu phí tổn và mục tiêu dài hạn.
Khi bạn NÊN cân nhắc:
- Danh mục trong nước đã đủ lớn: ít nhất 100–200 triệu, đủ để chi phí giao dịch quốc tế không ăn mòn quá nhiều.
- Hiểu rõ thuế và phí: Bạn đã tính toán đủ chi phí thực tế, không chỉ nhìn lợi nhuận lý thuyết.
- Mục tiêu dài hạn rõ ràng: Đầu tư quốc tế hiệu quả khi giữ 10+ năm, không phải lướt sóng ngắn.
- Đã nắm vững đầu tư trong nước: Nếu chưa làm tốt ở thị trường quen thuộc, nhảy ra ngoài chỉ thêm rối.
Khi bạn KHÔNG nên:
- Danh mục nhỏ (<100 triệu): Chi phí giao dịch và thuế chiếm tỷ lệ lớn, không đáng.
- Chưa hiểu rủi ro tỷ giá: Nếu nghĩ đầu tư ngoài là “an toàn hơn” mà không tính tỷ giá, bạn đang đánh cờ mù.
- Theo đám đông hoặc tin đồn: “Nghe nói đầu tư Mỹ dễ kiếm tiền” không phải lý do đầu tư.
- Chưa có quỹ dự phòng và nợ xấu: Ưu tiên dọn dẹp tài chính cá nhân trước khi nghĩ tới đa dạng địa lý.
Lối tắt: ETF chỉ số toàn cầu
Với phần lớn nhà đầu tư nhỏ lẻ, cách đơn giản và rẻ nhất để có đa dạng địa lý là mua ETF chỉ số toàn cầu (world index ETF). Một quỹ duy nhất đã phân bổ sẵn theo tỷ trọng vốn hóa của các thị trường lớn — Mỹ, châu Âu, châu Á, thị trường mới nổi.
Lợi ích ETF toàn cầu:
- Rẻ: Phí quản lý thấp (0.1–0.3%/năm), không phí mua bán từng quốc gia.
- Đơn giản: Một lệnh mua, không cần phân tích từng thị trường.
- Đã đa dạng sẵn: Hàng nghìn công ty trên toàn cầu trong một rổ.
- Thanh khoản tốt: Dễ mua/bán, không lo kẹt tiền.
Ví dụ ETF phổ biến: Vanguard Total World Stock ETF (VT), iShares MSCI ACWI ETF (ACWI) — cả hai đều phủ toàn bộ thị trường cổ phiếu thế giới.
Khi nào tự mua trực tiếp từng quốc gia: Chỉ khi bạn có lý do cụ thể (tin vào một thị trường, muốn kiểm soát tỷ trọng chi tiết, danh mục >500 triệu và đủ thời gian nghiên cứu). Nếu không, ETF toàn cầu đủ tốt.
Chiến lược đa dạng địa lý thực tế
Nếu quyết định đi ra ngoài, đây là khung tham khảo:
- Bắt đầu nhỏ: Phân bổ 10–20% danh mục ra quốc tế, giữ phần lớn ở thị trường quen thuộc. Quan sát vài năm trước khi tăng tỷ trọng.
- Dùng ETF thay vì cổ phiếu lẻ: Giảm rủi ro chọn sai, giảm phí giao dịch.
- Cân bằng định kỳ: Mỗi năm hoặc 6 tháng, xem tỷ trọng quốc tế đã lệch chưa, điều chỉnh về mức đã định (liên quan tới cân bằng lại danh mục).
- Tính thuế từ đầu: Ghi chép đầy đủ giao dịch, cổ tức, để khai thuế đúng và tránh bất ngờ.
- Giữ dài hạn: Đầu tư quốc tế tốn phí, cần thời gian để chi phí ban đầu được khấu hao bởi lợi nhuận tích lũy.
Câu hỏi thường gặp
Đầu tư quốc tế có giảm rủi ro không?
Có — giảm rủi ro tập trung vào một quốc gia (chính sách, tiền tệ, thị trường nội địa). Nhưng tăng rủi ro khác: biến động tỷ giá, thuế, chi phí cao hơn. Đa dạng địa lý không xóa rủi ro, chỉ chuyển dạng.
Nhà đầu tư nhỏ lẻ có nên đầu tư quốc tế không?
Cân nhắc kỹ. Nếu chưa đủ khối lượng trong nước (danh mục <100 triệu), chi phí giao dịch quốc tế và phức tạp thuế thường không đáng. ETF/quỹ chỉ số toàn cầu là lối tắt hợp lý hơn mua trực tiếp từng cổ phiếu nước ngoài.
Đầu tư chỉ số toàn cầu có tính là đa dạng địa lý không?
Có — một ETF world index đã phân bổ sẵn theo vốn hóa các thị trường lớn (Mỹ, châu Âu, châu Á, thị trường mới nổi). Đây là cách đơn giản, rẻ, đủ tốt cho hầu hết người. Không cần tự mua từng quốc gia trừ khi có lý do đặc biệt.
Rủi ro tỷ giá trong đầu tư quốc tế là gì?
Lợi nhuận bằng ngoại tệ có thể bị mất giá so với đồng nội địa khi quy đổi về. Ví dụ: cổ phiếu Mỹ tăng 10% USD, nhưng USD giảm 8% so với VND → lãi thực chỉ ~2%. Tỷ giá có thể giúp hoặc hại, nhưng dự đoán tỷ giá là cờ bạc, không phải đầu tư.
Làm sao biết tỷ trọng quốc tế bao nhiêu là đủ?
Không có công thức cố định. Quy tắc ngón tay cái: 10–30% danh mục cho thị trường quốc tế là mức trung bình hợp lý với nhà đầu tư cá nhân. Nếu bạn sống ở nước có thị trường nhỏ/bất ổn, có thể tăng lên 40–50%. Nếu ở nước có thị trường lớn và ổn định, giữ thấp cũng đủ.
Chi phí đầu tư quốc tế cao như thế nào?
Phí môi giới quốc tế 0.5–2% mỗi giao dịch, phí chuyển tiền 1–3%, phí quy đổi ngoại tệ 0.5–1%, thuế cổ tức 10–30% (tùy hiệp định), phí quản lý quỹ 0.1–1%/năm. Tổng có thể lên 3–5% chi phí ban đầu và 1–2%/năm duy trì — cao hơn nhiều so với giao dịch trong nước.
Kết luận
Đa dạng hóa địa lý không phải bài toán tất cả phải làm, cũng không phải phép màu giảm rủi ro tự động. Nó có tác dụng thực — giảm phụ thuộc vào một quốc gia, tiếp cận cơ hội lớn hơn — nhưng đi kèm chi phí cao, rủi ro tỷ giá và độ phức tạp tăng.
Với nhà đầu tư nhỏ lẻ, ETF chỉ số toàn cầu là lối đi tốt nhất: rẻ, đơn giản, đủ đa dạng. Chỉ khi danh mục đủ lớn (>100–200 triệu), hiểu rõ thuế và sẵn sàng nghiên cứu, mới nên cân nhắc mua trực tiếp từng thị trường.
Đầu tư quốc tế không làm bạn giàu nhanh hơn — nó chỉ giúp rủi ro phân tán hơn. Nếu chưa làm tốt ở thị trường trong nước, đừng nghĩ rằng nhảy ra ngoài sẽ giải quyết vấn đề.
Đọc thêm:
- Đa dạng hóa danh mục: đừng bỏ trứng vào một giỏ — nguyên tắc đa dạng hóa cơ bản áp dụng cho mọi loại tài sản.
- Cân bằng lại danh mục đầu tư: tại sao cần thiết và làm thế nào — khi đã có tỷ trọng quốc tế, cân bằng định kỳ giúp giữ rủi ro theo kế hoạch.
- Chi phí đầu tư: những khoản phí ẩn bạn cần biết — hiểu đủ chi phí trước khi quyết định có đáng đầu tư quốc tế không.
Câu hỏi thường gặp
Đầu tư quốc tế có giảm rủi ro không?
Có — giảm rủi ro tập trung vào một quốc gia (chính sách, tiền tệ, thị trường nội địa). Nhưng tăng rủi ro khác: biến động tỷ giá, thuế, chi phí cao hơn.
Nhà đầu tư nhỏ lẻ có nên đầu tư quốc tế không?
Cân nhắc kỹ. Nếu chưa đủ khối lượng trong nước (danh mục <100 triệu), chi phí giao dịch quốc tế và phức tạp thuế thường không đáng. ETF/quỹ chỉ số toàn cầu là lối tắt hợp lý hơn mua trực tiếp.
Đầu tư chỉ số toàn cầu có tính là đa dạng địa lý không?
Có — một ETF world index đã phân bổ sẵn theo vốn hóa các thị trường lớn (Mỹ, châu Âu, châu Á). Đây là cách đơn giản, rẻ, đủ tốt cho hầu hết người.
Rủi ro tỷ giá trong đầu tư quốc tế là gì?
Lợi nhuận bằng ngoại tệ có thể bị mất giá so với đồng nội địa khi quy đổi về. Ví dụ: cổ phiếu Mỹ tăng 10% USD, nhưng USD giảm 8% so với VND → lãi thực chỉ ~2%.