Lập ngân sách cá nhân với quy tắc 50/30/20: đơn giản và thực tế
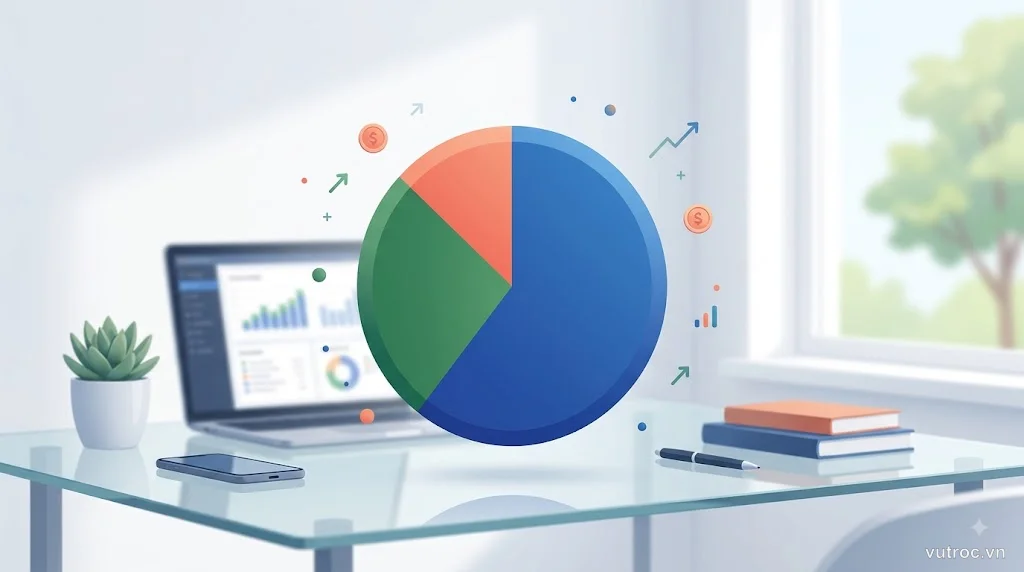
Quy tắc 50/30/20 chia thu nhập sau thuế thành ba nhóm: 50% cho nhu cầu thiết yếu (nhà ở, thức ăn, đi lại), 30% cho mong muốn (giải trí, ăn ngoài, sở thích), và 20% cho tiết kiệm hoặc trả nợ. Đây là khung đơn giản nhất để quản lý tiền mà không cần bảng tính phức tạp, phù hợp cho người mới bắt đầu hoặc ai muốn kiểm soát nhanh dòng tiền ra vào.
Nhiều người thấy lập ngân sách khó vì quá nhiều hạng mục, theo dõi từng đồng. Quy tắc 50/30/20 cắt bỏ chi tiết thừa, chỉ giữ ba con số — dễ nhớ, dễ kiểm tra cuối tháng.
Quy tắc 50/30/20 là gì và hoạt động như thế nào?
Quy tắc này do Elizabeth Warren (giáo sư luật Harvard, sau này là thượng nghị sĩ Mỹ) đưa ra trong cuốn All Your Worth: The Ultimate Lifetime Money Plan (2005). Bản chất: chia thu nhập sau thuế (lương thực nhận) thành ba tỷ lệ cố định.
50% — Nhu cầu thiết yếu (Needs)
Những khoản chi bắt buộc để sống và làm việc:
- Tiền nhà (thuê hoặc trả góp)
- Hóa đơn điện, nước, internet
- Thức ăn (chợ, siêu thị — KHÔNG bao gồm ăn ngoài thường xuyên)
- Đi lại (xăng, xe bus, vé tháng)
- Bảo hiểm (y tế, xe, nhà)
- Khoản nợ cố định tối thiểu (nếu có)
Nếu tổng chi này vượt 50%, bạn đang sống quá sát thu nhập — dễ vỡ khi có cú sốc (mất việc, ốm đột xuất). Cần giảm chi phí cố định (chuyển nhà rẻ hơn, chia sẻ phòng, đi phương tiện công cộng) hoặc tăng thu nhập.
30% — Mong muốn (Wants)
Những thứ làm cuộc sống dễ chịu hơn nhưng không bắt buộc:
- Ăn ngoài, gọi đồ ăn
- Giải trí (xem phim, du lịch, sở thích)
- Quần áo thời trang (ngoài nhu cầu cơ bản)
- Thuê bao nhạc/phim, đồ công nghệ mới
- Quà tặng, hẹn hò
30% này là vùng linh hoạt nhất. Tháng nào thu nhập giảm hoặc cần tiết kiệm gấp, cắt giảm ở đây trước (từ 30% xuống 20% hoặc 15% không ảnh hưởng sinh tồn).
20% — Tiết kiệm & trả nợ (Savings & Debt Repayment)
- Quỹ dự phòng khẩn cấp (mục tiêu: 3–6 tháng chi tiêu)
- Tiết kiệm dài hạn (mua nhà, học thêm, hưu trí)
- Đầu tư (chỉ số, cổ phiếu, quỹ)
- Trả nợ nhanh hơn mức tối thiểu (nợ lãi cao: thẻ tín dụng, vay tiêu dùng)
Nếu đang có nợ lãi cao (>15%/năm), ưu tiên dùng 20% này trả nợ trước khi đầu tư — lãi nợ ăn mòn nhanh hơn lợi nhuận đầu tư.
Cách áp dụng quy tắc 50/30/20 từng bước
Bước 1: Tính thu nhập sau thuế thực tế
Lấy số tiền thực nhận mỗi tháng (đã trừ thuế, bảo hiểm bắt buộc). Nếu thu nhập không đều (freelance, kinh doanh), lấy trung bình 3–6 tháng gần nhất.
Ví dụ: Thu nhập sau thuế = 15 triệu/tháng.
Bước 2: Tính tỷ lệ từng nhóm
- 50% nhu cầu thiết yếu: 15 triệu × 50% = 7,5 triệu
- 30% mong muốn: 15 triệu × 30% = 4,5 triệu
- 20% tiết kiệm: 15 triệu × 20% = 3 triệu
Bước 3: Theo dõi chi tiêu thực tế 1–2 tháng
Dùng app ngân hàng, sổ ghi tay, hoặc bảng tính đơn giản. Chỉ cần 3 cột: Nhu cầu, Mong muốn, Tiết kiệm. Không cần chi tiết từng món.
Bước 4: So sánh và điều chỉnh
- Nhu cầu >50%? Cắt giảm chi phí cố định (chuyển nhà, dùng xe bus, nấu ăn nhiều hơn) hoặc tăng thu nhập.
- Mong muốn >30%? Cắt giảm ăn ngoài, giải trí. Đây là nhóm dễ kiểm soát nhất.
- Tiết kiệm <20%? Có vấn đề. Nếu thu nhập thấp, bắt đầu với 10–15%, nhưng KHÔNG bỏ qua hoàn toàn.
Điều chỉnh quy tắc 50/30/20 cho tình huống cá nhân
Quy tắc này là khung tham khảo, không phải giáo điều. Điều chỉnh theo hoàn cảnh:
Thu nhập thấp hoặc sống ở thành phố đắt đỏ
Nếu 50% không đủ trang trải nhu cầu (tiền nhà chiếm 40–50% thu nhập ở Sài Gòn, Hà Nội), dùng 60/25/15 hoặc 65/25/10. Mục tiêu: dần chuyển về 50/30/20 khi thu nhập tăng hoặc chi phí giảm.
Có nợ lãi cao
Ưu tiên trả nợ thẻ tín dụng, vay tiêu dùng (lãi 15–25%/năm). Có thể đẩy tỷ lệ tiết kiệm lên 30% hoặc 35% (cắt mong muốn xuống 20% hoặc 15%) để trả nợ nhanh. Khi hết nợ, quay lại 50/30/20.
Thu nhập cao hoặc không có nợ
Nếu chi tiêu nhu cầu chỉ chiếm 30–40%, tăng tỷ lệ tiết kiệm lên 30–40% để đạt mục tiêu tài chính nhanh hơn (mua nhà, nghỉ hưu sớm). Không bắt buộc phải “tiêu hết” 30% mong muốn nếu không cần.
Sai lầm thường gặp khi áp dụng quy tắc 50/30/20
1. Phân loại sai giữa Needs và Wants
- Sai: Đưa Netflix, Spotify vào “thiết yếu” vì “cần giải trí để sống”.
- Đúng: Chúng là Wants. Thiết yếu là thứ không có sẽ ảnh hưởng sống/làm việc (nhà, ăn, đi lại, sức khỏe).
Khi phân vân, hỏi: “Nếu mất việc 3 tháng, tôi có cắt khoản này không?” Nếu có → Wants.
2. Bỏ qua tiết kiệm vì “thu nhập thấp”
Ngay cả 5–10% cũng quan trọng. Chi phí cơ hội của việc không tiết kiệm sớm là mất cơ hội tích lũy lãi kép. Tiết kiệm 500k/tháng trong 10 năm (lãi 7%/năm) = ~86 triệu. Không tiết kiệm = 0.
3. Quá cứng nhắc với tỷ lệ
Một tháng sửa xe tốn 2 triệu (vượt 50%) không có nghĩa thất bại. Quan trọng là trung bình 3–6 tháng gần đúng 50/30/20, và luôn giữ ít nhất 10–15% cho tiết kiệm.
4. Không tự động hóa tiết kiệm
Dựa vào “ý chí” để tiết kiệm cuối tháng thường thất bại. Thiết lập chuyển tự động 20% vào tài khoản tiết kiệm ngay ngày lương về. Tiêu phần còn lại. Tư duy tài chính đúng là “trả cho bản thân trước, rồi mới chi tiêu”.
Quy tắc 50/30/20 có phải là tốt nhất?
Không. Nó chỉ là điểm bắt đầu đơn giản nhất. Ưu điểm:
- Dễ nhớ, dễ áp dụng
- Đủ linh hoạt cho đa số người
- Tránh phức tạp hóa quản lý tiền
Nhược điểm:
- Không phù hợp với mọi hoàn cảnh (thu nhập rất cao hoặc rất thấp)
- Không hướng dẫn chi tiết TRONG từng nhóm 50%/30%/20%
- Không tính các mục tiêu đặc biệt (mua nhà trong 2 năm, nghỉ hưu sớm)
Nếu 50/30/20 không vừa, dùng nó làm nền, rồi điều chỉnh. Mục tiêu cuối: kiểm soát dòng tiền và tiết kiệm đều đặn, không phải tuân thủ giáo điều tỷ lệ.
Công cụ hỗ trợ áp dụng quy tắc 50/30/20
- App ngân hàng: Nhiều app (Techcombank, VPBank, MB) có tính năng phân loại chi tiêu tự động. Kiểm tra cuối tháng xem tỷ lệ Needs/Wants/Savings có gần 50/30/20 không.
- Bảng tính Google Sheets / Excel: Tạo 3 cột, nhập chi tiêu, tính tổng. Đơn giản nhất, kiểm soát tốt nhất.
- App quản lý tiền (Money Lover, Misa): Tự động phân loại, báo cáo trực quan. Tốn thời gian thiết lập ban đầu.
Chọn công cụ nào bạn dùng được lâu dài. Bảng tính phức tạp nhưng bỏ sau 2 tuần = vô dụng. App đơn giản dùng 6 tháng = hiệu quả.
Quy tắc 50/30/20 không phải ma thuật, nhưng là bước đầu tỉnh táo để quản lý tiền. Người mới bắt đầu nên thử 2–3 tháng, xem tỷ lệ thực tế của mình ra sao, rồi điều chỉnh. Quan trọng hơn tỷ lệ chính xác là có thói quen theo dõi tiền và luôn giữ một phần cho tương lai.
Đọc thêm:
- Tư duy tài chính là gì và vì sao quyết định sự giàu có — Nền tảng tư duy trước khi áp dụng bất kỳ quy tắc quản lý tiền nào.
- Chi phí cơ hội: khái niệm ai cũng nên hiểu về tiền — Hiểu tại sao mỗi khoản chi (hoặc không tiết kiệm) đều có cái giá ẩn.
- Tư duy dài hạn và ngắn hạn trong tài chính cá nhân — Cân bằng giữa tiêu ngay (30% Wants) và tiết kiệm cho tương lai (20% Savings).
Câu hỏi thường gặp
Quy tắc 50/30/20 có phù hợp với người thu nhập thấp không?
Có thể điều chỉnh. Nếu chi phí sống chiếm >50%, bắt đầu với tỷ lệ 60/25/15 hoặc 65/25/10, rồi dần chuyển về 50/30/20 khi thu nhập tăng. Ưu tiên luôn giữ ít nhất 10% cho tiết kiệm.
Trả nợ tín dụng nằm trong nhóm nào?
Nợ lãi cao (thẻ tín dụng >15%/năm) nên ưu tiên trả trước tiết kiệm — tính vào 50% nhu cầu thiết yếu hoặc dùng luôn 20% tiết kiệm để trả nợ nhanh. Nợ lãi thấp (vay mua nhà ~5-7%/năm) nằm trong 50% chi phí cố định.
Có nên cứng nhắc với tỷ lệ 50/30/20 mỗi tháng không?
Không. Một số tháng chi nhiều hơn (sửa xe, khám bệnh) thì 50% có thể vượt. Quan trọng là trung bình 3-6 tháng gần đúng tỷ lệ này, và LUÔN giữ tối thiểu 10-15% cho tiết kiệm.
20% tiết kiệm nên để ở đâu?
Chia làm 2: (1) Quỹ dự phòng khẩn cấp trong tài khoản tiết kiệm ngân hàng, lãi thấp nhưng rút được ngay (mục tiêu 3-6 tháng chi tiêu). (2) Phần còn lại đầu tư dài hạn (chỉ số, cổ phiếu, trái phiếu) khi đã có đủ quỹ dự phòng.