Quỹ dự phòng khẩn cấp: cần bao nhiêu là đủ?
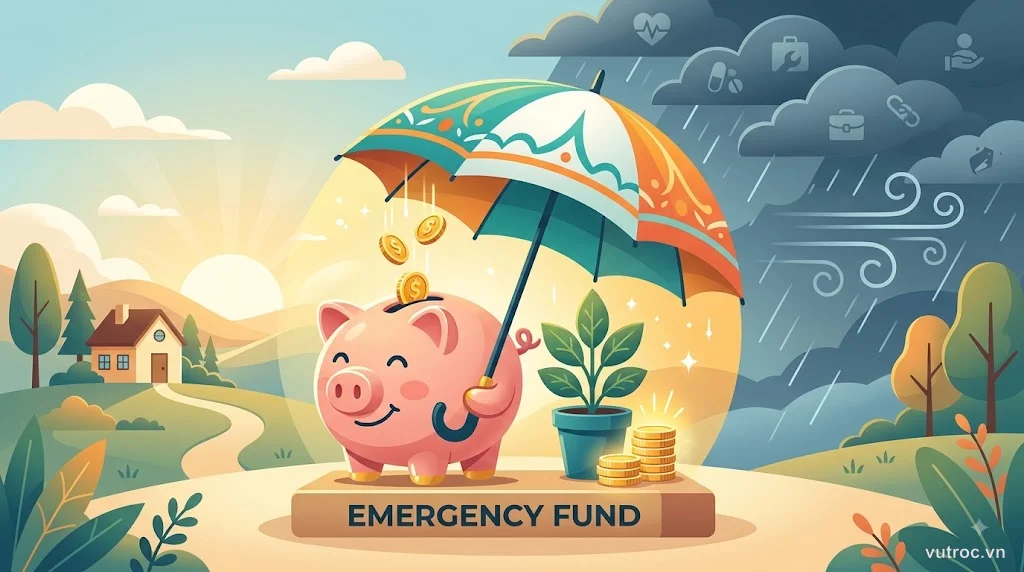
Quỹ dự phòng khẩn cấp là lớp đệm tài chính giữa bạn và rủi ro không lường trước — mất việc, ốm đau, tai nạn, sửa chữa bất ngờ. Số tiền đủ dùng 3-6 tháng chi phí sống thiết yếu là mức tối thiểu an toàn cho hầu hết người Việt, nhưng mỗi người cần tính theo hoàn cảnh riêng. Để đúng nơi thanh khoản, không đầu tư, và xây dựng từng bước là ba nguyên tắc cốt lõi.
Quỹ dự phòng khẩn cấp là gì và vì sao bạn cần nó?
Quỹ dự phòng khẩn cấp (emergency fund) là số tiền dành riêng để đối phó với những tình huống bất ngờ cần tiền ngay — không phải để tiêu thường ngày, không phải để đầu tư.
Tại sao quan trọng:
- Tránh nợ nần khi có biến cố: Không có quỹ dự phòng, bạn sẽ phải vay ngân hàng, vay tiêu dùng (lãi cao 20-30%/năm), hoặc phải bán tài sản lỗ.
- Giữ tâm lý ổn định: Biết mình có tiền đủ sống 3-6 tháng giúp bạn tự tin hơn khi đối mặt rủi ro — mất việc, bệnh tật, hoặc thay đổi nghề nghiệp.
- Tránh phá vỡ kế hoạch đầu tư: Không có quỹ dự phòng, bạn sẽ phải rút tiền đầu tư (cổ phiếu, quỹ, gửi kỳ hạn) đúng lúc thị trường xuống hoặc chưa đến kỳ, mất cơ hội sinh lời.
Đây không phải là quỹ để làm giàu — đây là công cụ quản lý rủi ro, nền tảng của mọi kế hoạch tài chính.
Cần bao nhiêu tiền là đủ?
Công thức phổ biến: 3-6 tháng chi phí sống thiết yếu. Nhưng thực tế cần tính theo hoàn cảnh cá nhân.
Tính chi phí sống thiết yếu hàng tháng
Liệt kê các khoản bắt buộc — không tính xa xỉ:
- Tiền nhà/trọ (hoặc trả góp nhà)
- Ăn uống (thực phẩm cơ bản, không phải nhà hàng)
- Điện, nước, mạng, điện thoại
- Phương tiện đi lại (xăng, xe buýt)
- Bảo hiểm (y tế, xe, nhà nếu có)
- Trả nợ tối thiểu (thẻ tín dụng, vay tiêu dùng)
Ví dụ: Anh A ở Hà Nội, sống một mình, chi phí tối thiểu/tháng:
- Trọ: 3 triệu
- Ăn: 2 triệu
- Điện/nước/mạng: 500k
- Đi lại: 1 triệu
- Bảo hiểm y tế: 200k
- Tổng: 6,7 triệu/tháng
→ Quỹ dự phòng 3 tháng: ~20 triệu
→ Quỹ dự phòng 6 tháng: ~40 triệu
3 tháng hay 6 tháng — tùy hoàn cảnh
| Tình huống | Nên có |
|---|---|
| Công việc ổn định (nhân viên chính thức, lương cố định), sống một mình | 3 tháng |
| Công việc hợp đồng ngắn hạn, thu nhập không đều (freelance, kinh doanh nhỏ) | 6 tháng |
| Nuôi gia đình (vợ/chồng không làm, có con nhỏ) | 6-12 tháng |
| Làm ngành dễ mất việc hoặc tuổi gần nghỉ hưu | 12 tháng |
| Có bệnh mạn tính hoặc chi phí y tế cao | 6-12 tháng + dự phòng y tế riêng |
Nguyên tắc: Càng không chắc chắn về thu nhập và chi phí, càng cần quỹ dự phòng dày hơn.
Nên để quỹ dự phòng ở đâu?
Quỹ dự phòng cần hai điều: thanh khoản cao (rút được ngay) và an toàn (không mất giá trị). Không cần lợi nhuận cao.
Nơi nên để
-
Tài khoản tiết kiệm thanh khoản cao (ngân hàng Việt Nam):
- Rút được bất kỳ lúc nào không mất lãi, lãi suất thấp hơn kỳ hạn nhưng linh hoạt hơn.
- Các ngân hàng lớn (Vietcombank, Techcombank, VPBank, ACB…) đều có sản phẩm tiết kiệm không kỳ hạn hoặc linh hoạt.
- An toàn vì có bảo hiểm tiền gửi (tối đa 350 triệu đồng/người/ngân hàng theo quy định mới từ 7/2026 — nếu quỹ lớn hơn, tách ra 2-3 ngân hàng).
-
Tài khoản tiền gửi không kỳ hạn (tiền mặt trong tài khoản thanh toán):
- Rút ngay lập tức, nhưng lãi rất thấp (~0,1-0,5%/năm).
- Phù hợp nếu bạn cần tính thanh khoản tức thì (ví dụ: 1 tháng chi phí).
-
Kết hợp: 1 tháng chi phí trong tài khoản thanh toán, phần còn lại trong tài khoản tiết kiệm thanh khoản cao.
Nơi KHÔNG nên để
- Gửi kỳ hạn dài (6-12 tháng): Rút trước hạn → mất lãi, không linh hoạt.
- Chứng khoán, quỹ đầu tư: Lúc cần rút có thể đang lỗ → mất cả tiền lẫn cơ hội.
- Vàng, bất động sản: Bán mất thời gian, phí giao dịch cao, giá biến động.
- Tiền mặt tại nhà: Mất mát, trộm cắp, không sinh lãi, lạm phát ăn mòn.
Sai lầm phổ biến khi xây dựng quỹ dự phòng
1. Đầu tư quỹ dự phòng vào cổ phiếu/crypto
Nhiều người nghĩ “để không sinh lãi thì phí” nên bỏ vào chứng khoán. Nhưng quỹ dự phòng không phải để làm giàu — nó để bảo vệ bạn. Nếu thị trường giảm 20-30% đúng lúc bạn mất việc, bạn sẽ phải bán lỗ và không đủ tiền sống.
2. Xây quỹ dự phòng trong khi còn nợ lãi suất cao
Nợ thẻ tín dụng lãi 20-30%/năm, nợ tiêu dùng lãi 15-25%/năm. Trong khi quỹ dự phòng chỉ sinh lãi 2-4%/năm. Trả nợ lãi cao trước, sau đó mới xây quỹ dự phòng — trừ khi bạn thực sự đang trong tình trạng khẩn cấp (mất việc, bệnh nặng).
3. Để quỹ dự phòng quá lớn
6-12 tháng chi phí là đủ cho hầu hết người. Nếu bạn có 24 tháng chi phí nằm im trong tài khoản tiết kiệm, phần dư ra đó nên được đầu tư để chống lạm phát và tăng trưởng — không phải để mãi trong quỹ dự phòng.
4. Dùng quỹ dự phòng cho “khẩn cấp” không thực sự khẩn cấp
Mua điện thoại mới vì thích, đi du lịch đột xuất — không phải khẩn cấp. Quỹ dự phòng chỉ cho: mất việc, ốm đau nặng, tai nạn, sửa chữa thiết yếu (xe hỏng không đi làm được, nhà dột nặng).
Xây dựng quỹ dự phòng từng bước
Nếu bạn chưa có đồng nào, đây là lộ trình thực tế:
- Mục tiêu đầu tiên: 1 tháng chi phí (~5-10 triệu) — dễ đạt, tạo động lực.
- Mục tiêu thứ hai: 3 tháng chi phí — mức an toàn tối thiểu.
- Mục tiêu cuối: 6 tháng chi phí (hoặc 12 tháng nếu cần).
Cách tiết kiệm:
- Tự động chuyển một phần lương vào tài khoản dự phòng ngay khi nhận lương (pay yourself first).
- Cắt giảm chi tiêu không cần thiết (Grab thay xe buýt, cà phê take-away, thuê bao không dùng).
- Dùng tiền thưởng, lương tháng 13, tiền phụ (side hustle) để bơm vào quỹ nhanh hơn.
Thời gian thực tế: Nếu bạn tiết kiệm được 2 triệu/tháng, cần ~10 tháng để có quỹ 3 tháng (~20 triệu), ~20 tháng để có quỹ 6 tháng. Không nhanh, nhưng an toàn không có đường tắt.
Khi nào nên dùng quỹ dự phòng?
Chỉ khi gặp tình huống khẩn cấp thực sự ảnh hưởng đến sinh kế hoặc sức khỏe:
- Mất việc đột ngột, cần thời gian tìm việc mới (1-3 tháng).
- Ốm nặng, tai nạn, phẫu thuật (chi phí y tế ngoài bảo hiểm).
- Sửa chữa thiết yếu (xe hỏng không đi làm được, nhà cháy/dột nặng).
- Người thân gặp nạn cần hỗ trợ khẩn.
Sau khi dùng: Ưu tiên bổ sung lại quỹ trước khi quay lại đầu tư hoặc chi tiêu lớn khác.
Đọc thêm
- Lập ngân sách cá nhân với quy tắc 50/30/20 — Cách phân bổ thu nhập hợp lý giữa chi tiêu thiết yếu, tiết kiệm, và giải trí để quỹ dự phòng không bị xung đột với mục tiêu tài chính khác.
- Tư duy tài chính là gì và vì sao quyết định sự giàu có — Nền tảng tư duy giúp bạn nhìn xa hơn việc chỉ tích lũy — quản lý rủi ro là một phần không thể thiếu của tư duy tài chính bền vững.
Câu hỏi thường gặp
Quỹ dự phòng khẩn cấp là gì?
Là số tiền dành riêng để đối phó với chi phí bất ngờ như mất việc, ốm đau, sửa xe, hoặc bất kỳ tình huống khẩn cấp nào cần tiền ngay lập tức mà không phải vay nợ.
Nên để quỹ dự phòng ở đâu?
Nên để ở tài khoản tiết kiệm thanh khoản cao (rút được ngay), lãi suất vừa phải. Tránh gửi kỳ hạn dài, đầu tư chứng khoán, hoặc để tiền mặt tại nhà vì mất an toàn và lãi.
3 tháng hay 6 tháng chi phí là đủ?
Tùy tình huống cá nhân. Công việc ổn định + có bảo hiểm: 3 tháng có thể đủ. Freelance, thu nhập không đều, nuôi gia đình: nên có 6-12 tháng để an tâm hơn.
Có nên đầu tư quỹ dự phòng không?
Không. Quỹ dự phòng ưu tiên thanh khoản và an toàn, không phải lợi nhuận. Đầu tư vào cổ phiếu hay quỹ có thể mất giá đúng lúc bạn cần rút, làm mất tác dụng của quỹ.