Tài khoản riêng cho từng mục đích: quản lý tiền đơn giản hơn
Tiền trong tài khoản cứ “tan biến” mà không rõ đi đâu? Nguyên nhân là gộp chung mọi khoản - lương, tiết kiệm, quỹ khẩn cấp đều lẫn lộn. Giải pháp: chia tài khoản ngân hàng theo từng mục đích rõ ràng. Kiểm soát chi tiêu tốt hơn và tạo “hàng rào tâm lý” ngăn cản dùng tiền sai chỗ.
Tại sao nên tách tài khoản theo mục đích?
Khi tất cả tiền nằm chung một chỗ, não bộ bạn chỉ nhìn thấy con số tổng. Dễ đánh giá sai. Bạn thấy trong tài khoản còn 50 triệu và nghĩ “ổn, mua cái này được” - nhưng thực ra trong đó có 30 triệu là tiền trả nhà, 10 triệu quỹ dự phòng. Chỉ còn 10 triệu mới thực sự dành cho chi tiêu tự do.
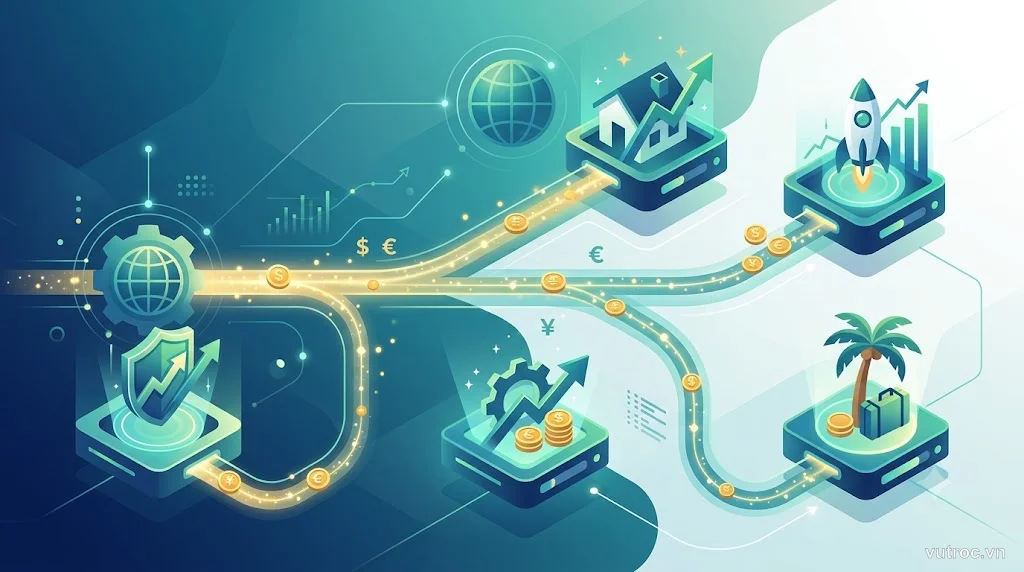
Chia tài khoản tạo ra ranh giới vật lý giữa các khoản tiền. Nhìn vào tài khoản chi tiêu, bạn biết ngay đó là số tiền “được phép xài”. Muốn lấy tiền từ tài khoản tiết kiệm? Phải chuyển khoản. Hành động nhỏ này tạo ma sát đủ để bạn dừng lại suy nghĩ trước khi chi.
Hệ thống tài khoản cơ bản: tối thiểu 3 tài khoản
1. Tài khoản chi tiêu hàng ngày
Đây là tài khoản nhận lương và xử lý mọi chi tiêu thường xuyên - ăn uống, xăng xe, hóa đơn, giải trí. Số tiền trong tài khoản này thường dao động và có thể về gần 0 vào cuối tháng - điều đó bình thường.
Lưu ý: Chọn tài khoản có phí quản lý thấp hoặc miễn phí, gắn thẻ ATM/ghi nợ để tiện giao dịch.
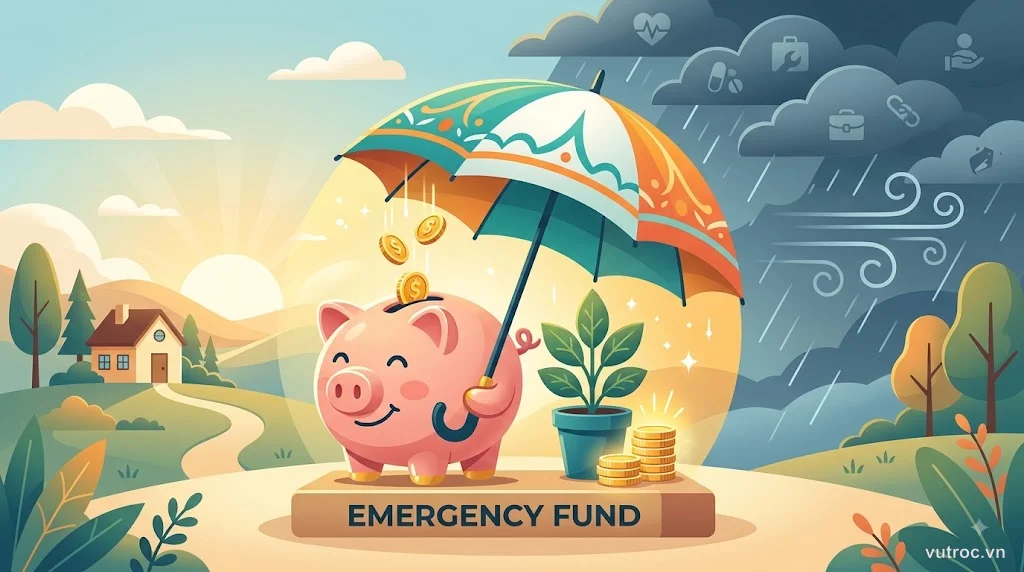
2. Tài khoản tiết kiệm ngắn hạn (quỹ khẩn cấp)
Dành riêng cho các tình huống bất ngờ - mất việc, ốm đau, sửa xe đột xuất. Mục tiêu là tích lũy đủ 3-6 tháng chi phí sinh hoạt. Đây là khoản tiền “bảo hiểm” không được động đến trừ khi thực sự khẩn cấp.
Cách duy trì: Chuyển tự động một tỷ lệ cố định (10-15% lương) vào tài khoản này ngay khi nhận lương.
3. Tài khoản tiết kiệm dài hạn / đầu tư
Dành cho các mục tiêu lớn - mua nhà, học thêm, nghỉ hưu. Tiền trong tài khoản này có thể gửi tiết kiệm có kỳ hạn hoặc chuyển sang công cụ đầu tư khác tùy mức độ rủi ro bạn chấp nhận.
Quan trọng: Đừng gửi quỹ khẩn cấp vào tài khoản có kỳ hạn - bạn cần thanh khoản cao cho tài khoản số 2.
Các tài khoản bổ sung tùy nhu cầu
-
Tài khoản cho các khoản chi lớn định kỳ: Nếu bạn phải trả bảo hiểm năm, học phí, hay tiền nhà theo quý - hãy mở một tài khoản riêng và chia số tiền cần thiết thành 12 tháng, chuyển đều vào đó. Đến khi hóa đơn tới, bạn đã có sẵn tiền mà không bị “shock”.
-
Tài khoản riêng cho dự án cá nhân: Nếu bạn đang dành tiền cho một chuyến du lịch lớn, mua xe, hoặc trang bị công cụ làm việc - tài khoản riêng giúp bạn theo dõi tiến độ rõ ràng và tránh lẫn lộn với các mục tiêu khác.
Cách vận hành hệ thống này
Bước 1: Xác định mục tiêu tài chính
Liệt kê các mục tiêu ngắn hạn (1-2 năm), trung hạn (3-5 năm) và dài hạn (trên 5 năm). Mỗi mục tiêu cần một “ngăn” riêng.
Bước 2: Mở tài khoản
Chọn ngân hàng có phí thấp, dịch vụ ổn định. Đặt tên tài khoản rõ ràng trong app ngân hàng (ví dụ: “Chi tiêu tháng”, “Quỹ khẩn cấp”, “Mua nhà 2027”).
Bước 3: Thiết lập chuyển tiền tự động
Ngay khi lương về, hệ thống tự động chuyển tiền vào các tài khoản theo tỷ lệ đã định. Ví dụ:
- 60% lương → tài khoản chi tiêu
- 15% → quỹ khẩn cấp
- 20% → tiết kiệm dài hạn
- 5% → tài khoản “thưởng bản thân” (giải trí, mua sắm cá nhân)
Tự động hóa loại bỏ yếu tố “ý chí” - bạn không cần nhớ hay quyết định mỗi tháng.
Bước 4: Theo dõi và điều chỉnh
Kiểm tra lại hàng tháng xem các tài khoản có đang hoạt động đúng mục đích không. Nếu tài khoản chi tiêu thường xuyên thâm hụt, có thể bạn cần điều chỉnh ngân sách hoặc tăng tỷ lệ chuyển vào đó.
Lưu ý quan trọng
Đừng mở quá nhiều tài khoản
Quá 5-6 tài khoản? Bạn sẽ quên mật khẩu, bỏ sót thông báo, mất thời gian quản lý. Hãy gộp các mục tiêu nhỏ vào nhau nếu chúng có cùng tính chất. Đơn giản hơn luôn tốt hơn phức tạp.
Kiểm soát phí tài khoản
Một số ngân hàng tính phí quản lý hoặc yêu cầu số dư tối thiểu. Tổng phí từ nhiều tài khoản có thể đáng kể - chọn ngân hàng miễn phí hoặc đủ điều kiện miễn phí.
Không có hệ thống nào hoàn hảo ngay lập tức
Hệ thống tài khoản cần thử nghiệm và điều chỉnh. Bạn có thể phát hiện cần thêm một tài khoản hoặc gộp bớt sau 2-3 tháng vận hành thực tế.
Tổng kết
Chia tài khoản theo mục đích không phải chiêu trò phức tạp - đó là cách đơn giản để tạo kỷ luật tài chính tự nhiên. Khi tiền đã được “dán nhãn” rõ ràng, bạn ít có khả năng chi sai chỗ hơn. Hệ thống này đặc biệt hiệu quả với những người cảm thấy khó kiểm soát chi tiêu hoặc hay quên mục tiêu dài hạn khi có tiền trong tay.
Bắt đầu từ 3 tài khoản cơ bản - chi tiêu, quỹ khẩn cấp, tiết kiệm dài hạn. Thiết lập chuyển tiền tự động ngay sau lần lương đầu tiên. Hệ thống sẽ tự chạy, bạn chỉ cần theo dõi và điều chỉnh khi cần.
Đọc thêm:
- Lập ngân sách cá nhân với quy tắc 50/30/20 — Cách phân bổ thu nhập hợp lý vào từng nhóm chi tiêu trước khi chia tài khoản.
- Quỹ dự phòng khẩn cấp: cần bao nhiêu là đủ — Hướng dẫn xây dựng tài khoản “cứu cánh” cho những tình huống bất ngờ.
- Phân biệt tài sản và nợ: bài học cơ bản nhất về tài chính — Hiểu rõ bản chất dòng tiền giúp bạn quyết định nên để tiền ở đâu.
Câu hỏi thường gặp
Cần bao nhiêu tài khoản ngân hàng?
Tối thiểu 3 tài khoản - chi tiêu hàng ngày, tiết kiệm ngắn hạn và tiết kiệm dài hạn. Bạn có thể mở thêm tùy mục tiêu cụ thể nhưng đừng quá 5-6 tài khoản để tránh phức tạp.
Có nên dùng nhiều ngân hàng khác nhau?
Có thể dùng 2-3 ngân hàng để tận dụng ưu đãi và tách biệt rõ ràng hơn. Tuy nhiên đảm bảo bạn theo dõi được tất cả và chọn ngân hàng có phí thấp hoặc miễn phí.
Làm sao tự động hóa việc chuyển tiền giữa các tài khoản?
Hầu hết ngân hàng có tính năng chuyển tiền định kỳ tự động. Thiết lập ngay sau khi nhận lương để tiền tự chảy vào đúng mục đích mà không cần ý chí mỗi tháng.
Nếu gộp chung tài khoản thì sao?
Gộp chung dễ dẫn đến chi tiêu lẫn lộn - tiền dành mua nhà lại bị rút đi mua đồ hàng ngày, quỹ khẩn cấp bị tiêu vào kỳ nghỉ. Tách riêng giúp bạn nhìn rõ tiến độ từng mục tiêu.