Phân bổ tài sản theo tuổi: Nguyên tắc thực tế cho từng giai đoạn
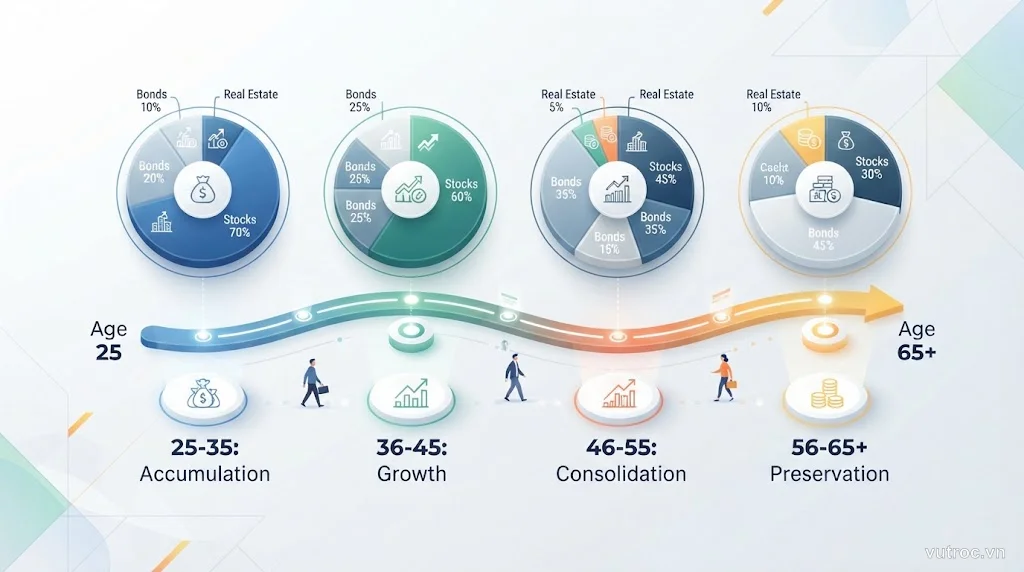
Phân bổ tài sản (asset allocation) là quyết định quan trọng nhất trong đầu tư. Quan trọng hơn cả việc chọn cổ phiếu nào. Tỷ lệ cổ phiếu/trái phiếu/tiền mặt trong danh mục quyết định 90% biến động lợi nhuận của bạn — không phải kỹ năng chọn lựa từng con cổ phiếu cụ thể. Tuổi tác ảnh hưởng trực tiếp: càng trẻ, càng chịu được rủi ro cao; càng lớn tuổi, càng cần ổn định. Nhưng đây không phải công thức cứng nhắc. Logic đằng sau mới là thứ bạn cần nắm vững.
Tại sao tuổi tác ảnh hưởng đến cách phân bổ tài sản?
Hai yếu tố chính:
Thời gian đầu tư (time horizon). Người 25 tuổi có 40 năm trước khi nghỉ hưu — đủ thời gian để phục hồi sau khủng hoảng. Người 65 tuổi cần tiền ngay trong 5-10 năm tới — không đủ thời gian chờ thị trường hồi phục nếu sụp đổ 50%.
Khả năng kiếm thêm (earning capacity). Tuổi trẻ còn thu nhập từ công việc, có thể bù lỗ hoặc mua thêm khi thị trường giảm. Người về hưu phụ thuộc vào danh mục đầu tư, không còn lương tháng để “cứu” danh mục khi biến động mạnh.
Vì thế, càng trẻ càng có thể chấp nhận tỷ lệ cổ phiếu cao hơn (đổi biến động ngắn hạn lấy lợi nhuận dài hạn). Càng lớn tuổi càng cần dịch chuyển sang trái phiếu và tiền mặt để bảo toàn vốn.
Quy tắc 100 trừ tuổi — điểm khởi đầu đơn giản
Quy tắc cổ điển: 100 - tuổi = % cổ phiếu.
- 30 tuổi → 70% cổ phiếu, 30% trái phiếu/tiền mặt
- 50 tuổi → 50% cổ phiếu, 50% trái phiếu/tiền mặt
- 70 tuổi → 30% cổ phiếu, 70% trái phiếu/tiền mặt
Ưu điểm: Dễ nhớ, tự động giảm rủi ro theo tuổi.
Hạn chế: Tuổi thọ con người tăng lên (trung bình 80-85 tuổi), 30% cổ phiếu ở tuổi 70 có thể không đủ chống lạm phát trong 15-20 năm còn lại. Nhiều chuyên gia hiện nay khuyến nghị 120 trừ tuổi hoặc thậm chí 110 trừ tuổi để giữ nhiều cổ phiếu hơn.
Lưu ý: Đây chỉ là điểm tham khảo. Không phải luật cứng.
Bạn cần điều chỉnh dựa trên ba yếu tố:
- Khẩu vị rủi ro — chịu được biến động mạnh không? Tâm lý của bạn mới là thứ quyết định bạn có thể nắm giữ cổ phiếu bao lâu.
- Mục tiêu tài chính — về hưu sớm ở 40 tuổi hay muộn ở 65? Cần 20 triệu hay 50 triệu mỗi tháng?
- Nguồn thu nhập khác — có lương hưu, bảo hiểm, bất động sản cho thuê không? Nếu có, bạn chịu được nhiều rủi ro hơn.
Phân bổ tài sản theo từng giai đoạn đời người
20-30 tuổi: Giai đoạn tích lũy sớm
Phân bổ gợi ý: 80-100% cổ phiếu, 0-20% trái phiếu/tiền mặt.
Lý do:
- Thời gian dài (30-40 năm) để phục hồi sau khủng hoảng.
- Thu nhập từ công việc vẫn tăng trưởng, có thể đầu tư thêm khi thị trường giảm.
- Lãi kép phát huy mạnh nhất ở giai đoạn này — mỗi đô la đầu tư sớm có 40 năm để tăng trưởng.
Lưu ý: Nếu bạn không ngủ được khi danh mục giảm 30%, hãy giữ 10-20% trái phiếu để ổn định tâm lý. Đừng để cảm xúc khiến bạn bán tháo khi thị trường sụt giảm.
Ví dụ cụ thể: 25 tuổi, lương 15 triệu/tháng, bắt đầu đầu tư định kỳ 3 triệu/tháng. Phân bổ: 90% quỹ chỉ số VN30/VN-Index hoặc ETF toàn cầu, 10% trái phiếu chính phủ hoặc quỹ trái phiếu ngắn hạn.
30-40 tuổi: Giai đoạn tích lũy mạnh
Phân bổ gợi ý: 70-90% cổ phiếu, 10-30% trái phiếu/tiền mặt.
Lý do:
- Vẫn còn 20-30 năm trước khi nghỉ hưu.
- Thu nhập ổn định, có thể có gia đình và trách nhiệm tài chính lớn hơn (mua nhà, con cái).
- Cần cân bằng giữa tăng trưởng và một chút ổn định.
Lưu ý: Đây là giai đoạn thu nhập cao nhất, hãy tối đa hóa đóng góp vào danh mục đầu tư. Đừng để lối sống xa xỉ ăn hết tăng lương (lifestyle inflation).
Ví dụ cụ thể: 35 tuổi, lương 30 triệu/tháng, có quỹ khẩn cấp 6 tháng chi tiêu. Phân bổ: 80% cổ phiếu (50% chỉ số nội địa, 30% ETF quốc tế), 20% trái phiếu doanh nghiệp/chính phủ.
40-50 tuổi: Giai đoạn bảo toàn và tăng trưởng
Phân bổ gợi ý: 60-70% cổ phiếu, 30-40% trái phiếu/tiền mặt.
Lý do:
- Còn 10-20 năm trước khi nghỉ hưu — vẫn cần tăng trưởng nhưng không thể chấp nhận rủi ro quá cao.
- Bắt đầu nghĩ đến việc bảo toàn tài sản đã tích lũy.
- Khả năng kiếm thêm giảm dần (thu nhập từ công việc không tăng nhiều như trước).
Lưu ý: Đây là thời điểm bắt đầu dịch chuyển dần sang tài sản ít biến động hơn. Đừng để một cú sốc thị trường phá hủy 10-15 năm công sức tích lũy.
Ví dụ cụ thể: 45 tuổi, danh mục 1 tỷ đồng. Phân bổ: 65% cổ phiếu (đa dạng hóa qua nhiều ngành và khu vực), 35% trái phiếu và quỹ tiền tệ.
50-60 tuổi: Giai đoạn chuẩn bị về hưu
Phân bổ gợi ý: 40-60% cổ phiếu, 40-60% trái phiếu/tiền mặt.
Lý do:
- Sắp nghỉ hưu (5-15 năm nữa) — cần ưu tiên bảo toàn vốn.
- Biến động mạnh có thể ảnh hưởng nghiêm trọng đến kế hoạch nghỉ hưu.
- Vẫn cần một phần cổ phiếu để chống lạm phát trong 20-30 năm tuổi thọ sau nghỉ hưu.
Lưu ý: Bắt đầu tính toán cụ thể: bạn cần bao nhiêu tiền mỗi tháng khi nghỉ hưu? Danh mục hiện tại có đủ không? Điều chỉnh phân bổ và mức đóng góp cho phù hợp.
Ví dụ cụ thể: 55 tuổi, danh mục 3 tỷ đồng, dự định nghỉ hưu ở 65 tuổi. Phân bổ: 50% cổ phiếu (tập trung vào cổ tức ổn định), 40% trái phiếu, 10% tiền mặt/quỹ tiền tệ.
60 tuổi trở lên: Giai đoạn nghỉ hưu
Phân bổ gợi ý: 20-40% cổ phiếu, 60-80% trái phiếu/tiền mặt.
Lý do:
- Đã nghỉ hưu hoặc sắp nghỉ — cần rút tiền thường xuyên để chi tiêu.
- Không còn thu nhập từ công việc, không thể chờ thị trường hồi phục 5-10 năm.
- Vẫn cần một phần cổ phiếu (20-40%) để chống lạm phát trong 20-30 năm tuổi thọ còn lại.
Lưu ý: Đừng về hưu với 100% trái phiếu hoặc tiền mặt. Lạm phát sẽ ăn mòn sức mua của bạn. 20-40% cổ phiếu vẫn cần thiết, nhưng chọn những cổ phiếu ổn định, trả cổ tức cao.
Ví dụ cụ thể: 65 tuổi, danh mục 5 tỷ đồng, rút 20 triệu/tháng (4.8%/năm). Phân bổ: 30% cổ phiếu trả cổ tức cao, 50% trái phiếu chính phủ và doanh nghiệp, 20% tiền mặt/quỹ tiền tệ (đủ 2-3 năm chi tiêu).
Điều chỉnh phân bổ theo hoàn cảnh cá nhân
Quy tắc tuổi tác chỉ là khởi điểm. Bạn cần điều chỉnh dựa trên:
Khẩu vị rủi ro (risk tolerance). Nếu bạn hoảng loạn mỗi khi thị trường giảm 10-20%, hãy giảm tỷ lệ cổ phiếu xuống 10-20% so với khuyến nghị. Đừng để cảm xúc khiến bạn bán tháo ở đáy.
Mục tiêu tài chính. Nghỉ hưu sớm (40-50 tuổi) cần tích lũy nhanh hơn → tỷ lệ cổ phiếu cao hơn. Nghỉ hưu muộn (70 tuổi) có nhiều thời gian hơn → linh hoạt hơn.
Nguồn thu nhập khác. Có lương hưu, bảo hiểm, bất động sản cho thuê? Bạn có thể giữ nhiều cổ phiếu hơn vì đã có “lưới an toàn” từ thu nhập thụ động.
Tình hình kinh tế. Thị trường đang ở đỉnh hay đáy? (Nhưng đừng cố market timing — xem thêm bài về Market Timing.) Điều chỉnh nhẹ khi cần, nhưng đừng thay đổi toàn bộ chiến lược vì một tin tức.
Cân bằng lại danh mục (rebalancing) — bước quan trọng
Theo thời gian, tỷ lệ phân bổ sẽ lệch khỏi mục tiêu. Ví dụ bạn đặt 60% cổ phiếu / 40% trái phiếu, nhưng sau 1 năm cổ phiếu tăng mạnh thành 70% / 30%.
Cân bằng lại nghĩa là bán bớt cổ phiếu (đang thừa) mua thêm trái phiếu (đang thiếu) để đưa tỷ lệ về 60/40.
Tại sao cần cân bằng?
- Duy trì mức rủi ro mục tiêu — tránh để danh mục “trôi” sang rủi ro quá cao.
- Buộc bạn “bán cao mua thấp” — bán tài sản tăng giá, mua tài sản giảm giá.
Tần suất: Ít nhất mỗi năm một lần, hoặc khi tỷ lệ lệch >5-10%.
(Xem thêm: Cân bằng lại danh mục đầu tư)
Sai lầm phổ biến cần tránh
1. Thay đổi phân bổ theo cảm xúc. Thị trường giảm 30%, hoảng sợ bán hết cổ phiếu chuyển sang trái phiếu. Kết quả: bán ở đáy, bỏ lỡ đợt phục hồi.
2. Quá bảo thủ khi còn trẻ. 25 tuổi nhưng giữ 50% trái phiếu vì sợ rủi ro. Kết quả: bỏ lỡ hàng chục năm tăng trưởng của cổ phiếu, không đủ tiền nghỉ hưu.
3. Quá mạo hiểm khi đã lớn tuổi. 60 tuổi vẫn giữ 90% cổ phiếu. Thị trường sụp 50% ngay trước khi nghỉ hưu → không đủ thời gian phục hồi, phải hoãn nghỉ hưu.
4. Không cân bằng lại danh mục. Để tỷ lệ trôi tự do, rủi ro tăng dần mà không nhận ra. Một cú sốc thị trường có thể phá hủy danh mục.
5. Bỏ qua lạm phát. Về hưu với 100% trái phiếu/tiền mặt. Sau 20 năm, sức mua giảm một nửa do lạm phát. Vẫn cần 20-40% cổ phiếu để bảo vệ danh mục.
Kết luận: Tuổi là kim chỉ nam, không phải luật cứng
Phân bổ tài sản theo tuổi là nguyên tắc thực tế — nhưng không phải công thức máy móc. Logic đằng sau: càng trẻ càng có thời gian và khả năng chịu rủi ro, càng lớn tuổi càng cần bảo toàn vốn.
Hành động cụ thể:
- Xác định tỷ lệ mục tiêu dựa trên tuổi + hoàn cảnh cá nhân.
- Xây dựng danh mục đa dạng hóa (xem thêm: Đa dạng hóa danh mục).
- Cân bằng lại mỗi năm hoặc khi lệch >5-10%.
- Điều chỉnh dần theo tuổi — giảm cổ phiếu, tăng trái phiếu khi đến gần nghỉ hưu.
Đầu tư không phải chạy đua xem ai kiếm được nhiều tiền nhất. Đầu tư là đi đến đích an toàn với đủ tiền để sống tốt sau khi nghỉ hưu. Phân bổ tài sản đúng theo tuổi là cách bạn điều chỉnh tốc độ và rủi ro trên con đường đó.
Đọc thêm:
- Đa dạng hóa danh mục: đừng bỏ trứng vào một giỏ — Nguyên tắc xây dựng danh mục đầu tư an toàn và hiệu quả
- Cân bằng lại danh mục đầu tư: tại sao cần thiết và làm thế nào — Hướng dẫn cân bằng lại để duy trì tỷ lệ mục tiêu và kiểm soát rủi ro
- Quản trị rủi ro khi đầu tư cho người mới bắt đầu — Các công cụ và phương pháp quản lý rủi ro đầu tư cơ bản
Câu hỏi thường gặp
Quy tắc 100 trừ tuổi là gì?
Quy tắc đơn giản: lấy 100 trừ đi tuổi của bạn để tính tỷ lệ cổ phiếu nên nắm giữ. Ví dụ 30 tuổi thì 70% cổ phiếu, 60 tuổi thì 40% cổ phiếu. Đây chỉ là điểm khởi đầu, cần điều chỉnh theo khẩu vị rủi ro cá nhân.
Tôi 25 tuổi, có nên đầu tư 100% cổ phiếu không?
Phụ thuộc vào khả năng chịu đựng biến động. Tuổi trẻ có thời gian dài nên chịu được rủi ro cao hơn, nhưng nếu bạn hoảng loạn mỗi khi thị trường giảm 20%, hãy giữ 10-20% trái phiếu để ổn định tâm lý.
Khi nào cần cân bằng lại danh mục?
Ít nhất mỗi năm một lần, hoặc khi tỷ lệ lệch khỏi mục tiêu >5-10%. Ví dụ mục tiêu 60% cổ phiếu nhưng tăng lên 70% do thị trường tăng giá, bạn nên bán bớt cổ phiếu mua thêm trái phiếu.
Người về hưu có nên tránh hoàn toàn cổ phiếu không?
Không. Ngay cả khi về hưu vẫn cần 20-40% cổ phiếu để chống lạm phát trong 20-30 năm tuổi thọ còn lại. 100% trái phiếu/tiền mặt làm giảm sức mua theo thời gian.