Đầu tư theo mục tiêu: phân bổ tài sản đúng cách cho từng mục đích
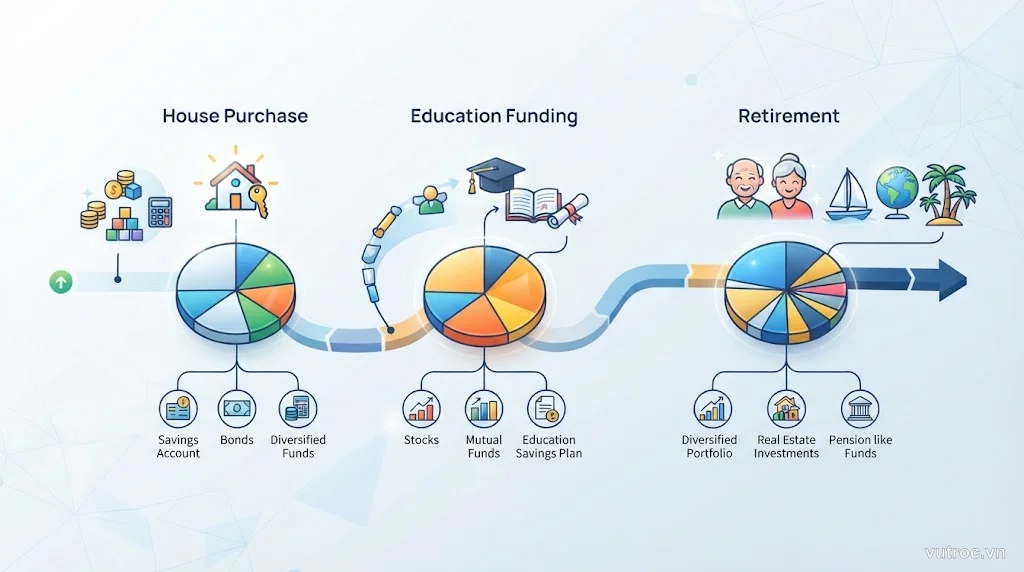
Đầu tư theo mục tiêu là phân bổ tài sản riêng cho từng mục đích cụ thể (mua nhà, học hành, hưu trí) thay vì bỏ tiền vào một danh mục chung không định hướng. Mỗi mục tiêu có khung thời gian và mức độ rủi ro riêng, nên cần chiến lược đầu tư khác nhau — mục tiêu ngắn hạn ưu tiên ổn định, mục tiêu dài hạn ưu tiên tăng trưởng.
Tại sao đầu tư theo mục tiêu thay vì “đầu tư đại trà”?
Phần lớn người mới bắt đầu đầu tư theo kiểu “có tiền là bỏ vào quỹ/cổ phiếu” mà không phân biệt tiền đó dùng vào việc gì. Kết quả: khi cần tiền mua nhà sau 2 năm mà thị trường đang giảm 20%, bạn buộc phải bán lỗ.
Đầu tư theo mục tiêu (goal-based investing) giải quyết vấn đề này bằng cách:
- Chia nhỏ danh mục thành nhiều “túi” riêng biệt — mỗi túi phục vụ một mục tiêu cụ thể
- Chọn loại tài sản phù hợp với thời gian và độ chấp nhận rủi ro của mỗi mục tiêu
- Theo dõi tiến độ từng mục tiêu một, thay vì chỉ nhìn tổng tài sản
Ví dụ thực tế:
- Mục tiêu A: Mua nhà 3 năm nữa, cần 500 triệu → đầu tư vào trái phiếu ngắn hạn hoặc tiền gửi kỳ hạn (ổn định, không chấp nhận rủi ro mất vốn)
- Mục tiêu B: Hưu trí sau 30 năm → 70% cổ phiếu chỉ số + 30% trái phiếu (tận dụng lãi kép dài hạn, chấp nhận biến động)
- Mục tiêu C: Học MBA sau 5 năm, cần 200 triệu → 50% cổ phiếu + 50% trái phiếu (cân bằng)
Ba mục tiêu này không nên dùng cùng một chiến lược đầu tư.
Cách xây dựng kế hoạch đầu tư theo mục tiêu
Bước 1: Liệt kê mục tiêu cụ thể
Viết ra giấy (hoặc Excel) tất cả mục tiêu tài chính của bạn:
- Mục tiêu là gì? (mua nhà, xe, học hành, hưu trí, du lịch lớn…)
- Cần bao nhiêu tiền? (con số cụ thể, tính cả lạm phát)
- Bao lâu nữa cần dùng? (1 năm, 5 năm, 30 năm)
Ví dụ:
| Mục tiêu | Số tiền cần | Thời gian | Ưu tiên |
|---|---|---|---|
| Quỹ dự phòng 6 tháng | 60 triệu | Ngay | Cao |
| Mua ô tô | 400 triệu | 3 năm | Trung bình |
| Học MBA | 200 triệu | 5 năm | Trung bình |
| Hưu trí | 3 tỷ | 30 năm | Cao |
Bước 2: Phân loại theo khung thời gian
- Ngắn hạn (< 3 năm): cần tiền sớm, không chấp nhận rủi ro mất vốn
- Trung hạn (3-10 năm): có thời gian chịu đựng biến động nhẹ
- Dài hạn (> 10 năm): chấp nhận biến động để đổi lấy tăng trưởng cao
Bước 3: Chọn loại tài sản phù hợp
Nguyên tắc chung:
- Mục tiêu ngắn hạn: 80-100% tài sản ổn định (tiền gửi, quỹ trái phiếu ngắn, quỹ thị trường tiền tệ)
- Mục tiêu trung hạn: 40-60% cổ phiếu + 40-60% trái phiếu
- Mục tiêu dài hạn: 70-90% cổ phiếu + 10-30% trái phiếu
Ví dụ cụ thể:
- Mua ô tô (3 năm): 100% quỹ trái phiếu ngắn hạn hoặc tiền gửi — lãi suất thấp nhưng đảm bảo không mất vốn
- Học MBA (5 năm): 50% quỹ chỉ số VN30 + 50% quỹ trái phiếu doanh nghiệp — cân bằng giữa tăng trưởng và ổn định
- Hưu trí (30 năm): 80% quỹ chỉ số cổ phiếu toàn cầu + 20% trái phiếu chính phủ — tối đa hóa lãi kép dài hạn
Lưu ý: tỷ lệ này chỉ là khung tham khảo, cần điều chỉnh theo mức độ chấp nhận rủi ro cá nhân và tình hình thị trường.
Sai lầm thường gặp khi đầu tư theo mục tiêu
1. Bỏ tiền mục tiêu ngắn hạn vào cổ phiếu
Nhiều người nghĩ “3 năm cũng dài rồi, để cổ phiếu cho lãi cao”. Nhưng nếu thị trường giảm 30% đúng năm thứ 3, bạn sẽ phải hoãn mua nhà hoặc bán lỗ.
Nguyên tắc: Tiền cần dùng trong vòng 3 năm không nên để vào cổ phiếu.
2. Không tính lạm phát
Bạn cần 500 triệu mua nhà 5 năm nữa → với lạm phát 4%/năm, thực tế cần ~610 triệu. Nếu không tính, bạn sẽ thiếu hụt khi đến hạn.
3. Cố gắng làm hết mọi mục tiêu cùng lúc
Nguồn lực có hạn. Thay vì chia đều 5 triệu/tháng cho 5 mục tiêu (mỗi cái 1 triệu, không mục tiêu nào đạt đủ), tốt hơn là tập trung vào 2-3 mục tiêu ưu tiên cao nhất.
4. Quên cân bằng lại danh mục
Sau 2 năm, mục tiêu “Mua ô tô (3 năm)” chỉ còn 1 năm nữa → cần dần chuyển từ cổ phiếu sang trái phiếu/tiền gửi để tránh rủi ro. Nhiều người để quên và rủi ro tăng cao khi gần đến hạn.
Đọc thêm: Cân bằng lại danh mục đầu tư: tại sao cần thiết và làm thế nào
Công cụ hỗ trợ đầu tư theo mục tiêu
1. Tài khoản riêng cho từng mục tiêu
Mở nhiều tài khoản/ví con (hoặc dùng tính năng “túi tiền” của ngân hàng số) để tách biệt vật lý — giúp dễ theo dõi tiến độ và tránh chi tiêu nhầm.
Đọc thêm: Tài khoản riêng cho từng mục đích: quản lý tiền đơn giản hơn
2. Bảng tính theo dõi tiến độ
Ghi lại:
- Số tiền đã đóng góp hàng tháng
- Giá trị hiện tại của từng mục tiêu
- % hoàn thành so với mục tiêu
- Thời gian còn lại
Cập nhật 1 tháng/lần để đảm bảo đúng hướng.
3. Đầu tư định kỳ (DCA) cho mỗi mục tiêu
Thay vì lump-sum một lần, chia nhỏ số tiền đầu tư hàng tháng vào từng mục tiêu. Ví dụ: thu nhập 30 triệu/tháng → 5 triệu vào mục tiêu hưu trí, 3 triệu vào mục tiêu mua nhà, 2 triệu vào quỹ dự phòng.
Đọc thêm: Đầu tư định kỳ (DCA): chiến lược giảm rủi ro cho người bận rộn
Ví dụ thực tế: Anh Hùng, 30 tuổi, lập kế hoạch đầu tư
Tình huống: Thu nhập 40 triệu/tháng, còn độc thân, dự định mua nhà sau 4 năm và hưu trí sau 35 năm.
Mục tiêu:
- Quỹ dự phòng: 120 triệu (6 tháng chi phí) — ưu tiên cao nhất
- Mua nhà: 1 tỷ sau 4 năm
- Hưu trí: 5 tỷ sau 35 năm
Phân bổ hàng tháng:
- Quỹ dự phòng: 10 triệu/tháng × 12 tháng → hoàn thành năm đầu → 100% tiền gửi kỳ hạn 3-6 tháng
- Mua nhà: 15 triệu/tháng × 48 tháng = 720 triệu vốn + lãi → 40% quỹ chỉ số VN30 + 60% quỹ trái phiếu doanh nghiệp (cân bằng vì còn 4 năm)
- Hưu trí: 10 triệu/tháng → 80% quỹ chỉ số toàn cầu + 20% trái phiếu chính phủ (tối đa hóa lãi kép dài hạn)
Điều chỉnh theo thời gian:
- Năm thứ 2-3: Mục tiêu mua nhà còn 1-2 năm → dần chuyển cổ phiếu sang trái phiếu và tiền gửi
- Năm thứ 10: Tăng tỷ lệ đóng góp vào hưu trí nếu thu nhập tăng
Khi nào nên điều chỉnh kế hoạch?
- Thu nhập thay đổi: tăng lương → tăng tỷ lệ đóng góp; giảm thu nhập → ưu tiên lại mục tiêu
- Thời gian đến hạn gần: mục tiêu còn < 2 năm → chuyển sang tài sản ổn định hơn
- Thị trường biến động lớn: cổ phiếu tăng 50% trong 1 năm → cân bằng lại để tránh rủi ro tập trung
- Mục tiêu thay đổi: kế hoạch mua nhà bị hoãn → chuyển tiền sang mục tiêu khác hoặc kéo dài thời gian
Lời kết
Đầu tư theo mục tiêu giúp bạn kiểm soát tốt hơn kế hoạch tài chính cá nhân — mỗi đồng tiền đều có “nhiệm vụ” rõ ràng, thay vì hy vọng mơ hồ rằng “đầu tư sẽ giàu”. Bắt đầu bằng cách liệt kê 2-3 mục tiêu quan trọng nhất, phân loại theo thời gian, và chọn loại tài sản phù hợp. Theo dõi tiến độ định kỳ và điều chỉnh khi cần — đó là cách bạn biến kế hoạch thành hiện thực.
Đọc thêm:
- Phân bổ tài sản theo tuổi: Nguyên tắc thực tế cho từng giai đoạn — Cách điều chỉnh tỷ lệ cổ phiếu/trái phiếu theo độ tuổi để cân bằng rủi ro và tăng trưởng
- Quản trị rủi ro khi đầu tư cho người mới bắt đầu — Hiểu và kiểm soát rủi ro trong đầu tư thay vì tránh hoàn toàn
- Đa dạng hóa danh mục: đừng bỏ trứng vào một giỏ — Nguyên tắc phân tán tài sản để giảm rủi ro và tăng khả năng sinh lời bền vững
Câu hỏi thường gặp
Phân bổ tài sản theo mục tiêu khác gì với đầu tư thông thường?
Thay vì bỏ tiền vào một danh mục chung, bạn chia thành nhiều "túi" riêng biệt — mỗi túi phục vụ một mục tiêu với khung thời gian và mức độ rủi ro riêng. Ví dụ: túi mua nhà (3 năm) → trái phiếu ổn định, túi hưu trí (30 năm) → cổ phiếu tăng trưởng.
Mục tiêu ngắn hạn nên đầu tư vào đâu?
Mục tiêu dưới 3 năm (mua xe, du lịch, học phí con) nên giữ trong tài sản ổn định — tiền gửi kỳ hạn, quỹ trái phiếu ngắn, hoặc quỹ thị trường tiền tệ. Tránh cổ phiếu vì biến động ngắn hạn có thể làm bạn mất vốn đúng lúc cần dùng.
Tôi có nhiều mục tiêu cùng lúc — nên ưu tiên thế nào?
Xếp theo thứ tự: (1) quỹ dự phòng khẩn cấp 3-6 tháng chi phí, (2) nợ lãi suất cao (thẻ tín dụng), (3) hưu trí (tận dụng lãi kép sớm), (4) các mục tiêu ngắn hạn (nhà, xe, học hành). Đừng cố gắng làm hết cùng lúc — tập trung vào 2-3 mục tiêu quan trọng nhất trước.
Có nên dùng cùng một loại tài sản cho mọi mục tiêu không?
Không. Mỗi mục tiêu cần một mix tài sản khác nhau dựa vào thời gian và mức độ rủi ro chấp nhận được. Ví dụ: tiền mua nhà 2 năm nữa → 100% trái phiếu/tiền gửi; hưu trí 25 năm → 70-80% cổ phiếu + 20-30% trái phiếu.